телефон +7 (812) 777 28 07
telegram +7 (905) 203 48 55
Перезвоните мне
почта info@mbkcredit.ru
Ипотечно‑залоговый центр  ·  с 2012 года

Кредит под залог квартиры в Санкт-Петербурге: Условия 2026

  • Живые деньги до 80% от стоимости квартиры. Без смены собственника.
  • От 500 тыс. до 30 млн ₽ — через 50 банков и частных инвесторов.
  • Берёмся за объекты с обременениями: арест, ипотека, доли
  • Ставка от 19% годовых. Оплата после получения денег.

Сколько можно получить под залог квартиры

Под залог квартиры в Санкт-Петербурге банк даёт до 80% от оценочной стоимости жилья, частный инвестор — до 50% от рыночной. Сумма — от 500 тыс. до 30 млн ₽, ставка в банке — от 19% годовых, у частного инвестора — от 2% в месяц. Квартира остаётся в вашей собственности, вы продолжаете в ней жить.

Кредит под залог недвижимости подходит и тем, кому отказали банки: с просрочками в кредитной истории, если квартира ещё в ипотеке или под арестом. Мы подбираем кредитора под вашу ситуацию и добиваемся одобрения через партнёрские каналы 50 банков и частных инвесторов. Точную сумму и ставку кредитор называет после оценки жилья, оплата наших услуг — после получения денег.

>

Рассчитайте сумму платежа на онлайн-калькуляторе

Сумма займа
от 200 000 ₽
до 20 000 000 ₽
Процентная ставка
Проц. ставка
от 6% годовых
до 42% годовых
Срок займа
от 1 месяца
до 20 лет
Ежемесячный платеж
Ежем. платеж
от 10 000 ₽
до 500 000 ₽
  • Вид платежа
    Вид пл.
  • Сумма к выплате
    Сум. к выплате
  • Переплата
Квартира остается в распоряжении владельца после оформления кредита
Многие боятся брать деньги под залог квартиры: вдруг придётся съехать, пока долг не погашен. Нет — при своевременных платежах квартира остаётся у владельца.
Квартира остаётся в собственности заёмщика. Продать или подарить её без согласия кредитора нельзя, но жить можно как раньше:
  • продолжать проживать, как и до заключения договора;
  • прописывать в нее новых жильцов;
  • сдавать в аренду — если это разрешает договор залога.
От кого можно получить кредит
Получить займ под залог квартиры можно от банков-партнеров или из частного инвестиционного фонда.
Кредит под залог
Особенности получения займа от одного из более чем 50 партнёров:
  • решение принимается в течение 1-3 рабочих дней;
  • предварительный ответ по заявке — в день обращения;
  • возраст заемщика может составлять 18-70 лет;
  • минимальный размер процентной ставки 19%;
  • максимальный срок кредитования достигает 20 лет;
  • Максимальная сумма кредита — до 80 % от оценочной стоимости объекта.
Кредит под залог
Заём у частного инвестора:
  • на цели бизнеса (ИП) — деньги в день подписания, без периода охлаждения;
  • рассматривают заёмщиков с просрочками и отказами банков;
  • сумма — до 50% от рыночной стоимости квартиры;
  • ставка — от 2% в месяц;
  • возможность погашать только проценты;
  • возможность рефинансирования кредита в банки через 3 месяца.
8 преимуществ сотрудничества с «МБК-Кредит»

Сотрудничество с «МБК-Кредит» обладает рядом преимуществ:

Поэтому заложить квартиру в банке с «МБК-Кредит» – это быстро, выгодно и без лишних проблем.

Перечень документов для оформления кредита

Всего 4 шага
и деньги будут у Вас
Для получения кредита достаточно совершить 4 простых шага:
Клиенту достаточно озвучить свои требования, а остальную работу по оформлению кредита и подбору подходящих вариантов наши менеджеры возьмут на себя.
  • 01
    Заявка
    Оставить заявку на сайте или позвонить по телефону +7 (812) 777-28-07
  • 02
    Встреча
    Встретиться с менеджером для получения полной информации и прохождения проверки
  • 03
    Договор
    Заключение договора, выбрав один из предложенных вариантов
  • 04
    Деньги
    Получения денег после одобрения кредита и подписание всех документов

Сколько дают под залог квартиры в Петербурге: расчёт по площади

Сумма считается от рыночной стоимости объекта, а не от кадастровой. Лимит зависит от того, кто финансирует сделку: частный инвестор даёт до 50% рыночной стоимости, банк — до 80% от отчёта об оценке. Разница не только в процентах: инвестор считает рынок по нижней границе — по цене, за которую квартира уйдёт быстро, а не по объявлениям в базе. Банк опирается на отчёт аккредитованного оценщика, который выезжает на объект; для предварительного расчёта лимита достаточно прислать фотографии. Ниже — типичные расчёты по городу на сентябрь 2026 года при средней цене 220–260 тыс. ₽ за квадратный метр.

Квартира Рыночная цена Сумма займа (инвестор — банк) Платёж при 19% годовых
Студия 25 м², спальный район 5,5–6,2 млн ₽ 2,8–5,0 млн ₽ от 51 000 ₽
Однокомнатная 38 м² 8,4–9,5 млн ₽ 4,2–7,6 млн ₽ от 79 000 ₽
Двухкомнатная 55 м² 12,1–14,0 млн ₽ 6,0–11,2 млн ₽ от 114 000 ₽
Трёхкомнатная 75 м², центр 18,0–22,0 млн ₽ 9,0–17,6 млн ₽ от 168 000 ₽

Платёж рассчитан на 10 лет по аннуитету. Точную цифру под вашу ситуацию покажет калькулятор кредита под залог квартиры — он же считает показатель долговой нагрузки, из-за которого чаще всего отказывают банки.

Доля несовершеннолетнего в собственности почти всегда закрывает сделку. Потребуется разрешение органа опеки, а на залог опека его не даёт: имущество ребёнка может быть утрачено. Если ребёнок только прописан, но не является собственником, разрешение не нужно.

Не хотите читать до конца? Оставьте имя и телефон — посчитаем сумму по вашей квартире и скажем, банк это или инвестор. Бесплатно.


Я соглашаюсь с обработкой персональных данных по правилам.

Что влияет на оценку и итоговую ставку

  • Район и метро. Пешая доступность станции добавляет к оценке 8–15%. Квартира в 20 минутах езды от метро оценивается заметно скромнее аналогичной у станции.
  • Тип дома. Кирпич и монолит идут выше панели, «хрущёвки» первых серий и дома под расселение — с дисконтом до 20%.
  • Этаж. Первый и последний снижают оценку примерно на 5%, если нет технического этажа.
  • Состояние и планировка. Свободная планировка без узаконенных изменений тормозит сделку: сначала легализация, потом оценка.
  • Юридическая чистота. Аресты, доли несовершеннолетних, недавнее наследство и материнский капитал не блокируют сделку, но требуют отдельной проработки.

Сроки: от заявки до денег

По квартире в Петербурге стандартный цикл — от 3 до 7 рабочих дней. Предварительный расчёт даём в день обращения, проверка выписки ЕГРН занимает день, регистрация обременения через МФЦ — 5–7 рабочих дней. Если объект без обременений и собственник один, укладываемся быстрее. Нужны деньги в тот же день — это срочный займ под залог за 1 день.

Документы: что подготовить

  • паспорт собственника и всех совладельцев;
  • выписка ЕГРН (заказываем сами, если её нет на руках);
  • документ-основание: договор купли-продажи, дарения, свидетельство о наследстве;
  • справка о зарегистрированных лицах;
  • согласие супруга, если квартира куплена в браке.

Справка о доходах и трудовая книжка не нужны. Решение принимается по объекту, а не по анкете — поэтому мы работаем с самозанятыми, предпринимателями и теми, у кого доход неофициальный.

Квартира остаётся вашей. В ЕГРН вносится только запись об обременении по 102-ФЗ: вы живёте в квартире, прописываете родственников, сдаёте её в аренду. Ограничение одно — продать или подарить до снятия залога нельзя.

Займ под залог квартиры: как эту услугу называют клиенты

В заявках одна и та же задача формулируется по-разному: займ под залог квартиры, займ под квартиру, деньги под залог квартиры, реже — «заложить квартиру». Разницы в продукте нет: вы остаётесь собственником, объект уходит в обеспечение, деньги приходят на счёт.

Единственное, что стоит различать, — займ и кредит. Кредит выдаёт банк по своим правилам: официальный доход, чистая история, срок рассмотрения. Займ оформляет частный инвестор или компания: решение по объекту, деньги за 3–7 дней, но ставка выше. Мы работаем с обоими вариантами и подбираем тот, который вам доступен.

Смежные ситуации

Частые вопросы: кредит под залог квартиры в Санкт-Петербурге

Сколько можно получить под залог квартиры в СПб?

У частного инвестора — до 50% рыночной стоимости, причём рынок он считает по нижней границе. По банковской программе — до 80% от отчёта об оценке. Однокомнатная квартира 38 м² в Петербурге даёт порядка 4–5 млн рублей, двухкомнатная 55 м² — 6–7 млн. Точную сумму называем в день обращения по адресу и площади.

Сколько времени занимает оформление?

От заявки до денег обычно 3–7 рабочих дней. Основное время уходит на регистрацию обременения в Росреестре. При срочной необходимости схему можно ускорить.

Что будет, если в квартире доля несовершеннолетнего?

Это усложняет сделку: потребуется разрешение органов опеки, а получают его далеко не всегда. Практичнее рассмотреть другой объект в собственности или вариант с долей взрослого собственника.

Какие документы нужны, чтобы заложить квартиру?

Минимум — паспорт собственника и документы на квартиру: выписка из ЕГРН и договор, по которому вы её получили (купли-продажи, дарения, мены или приватизации). В 2026 году банки дополнительно запрашивают подтверждение дохода — это нужно для расчёта долговой нагрузки по требованиям ЦБ. В отдельных случаях попросят согласие супруга на залог, справку о прописанных или технические документы на помещение. Частному инвестору обычно хватает паспорта и выписки.

Чем рискует владелец квартиры при залоге?

Главный риск один: при систематической неуплате квартиру продадут с торгов. Механика та же, что у обычной ипотеки, ничего экзотического здесь нет. Важная деталь, которую часто упускают: после продажи кредитор забирает только сумму долга, а остаток возвращается вам. Поэтому считайте платёж заранее и берите сумму, которую точно потянете.

Могут ли поднять ставку после подписания договора?

Нет, если ставка зафиксирована в договоре — а в большинстве программ это так. Все условия прописываются при подписании, и отходить от них кредитор не вправе. Внимательно смотрите на один момент: если указана переменная ставка, платёж может меняться вслед за базовым показателем — это стоит выяснить до подписания. Обратный ход тоже возможен: когда ЦБ снижает ключевую ставку, можно подать заявление на снижение процента или уйти на рефинансирование в другой банк.

Дадут ли кредит под залог квартиры с плохой кредитной историей?

В большинстве случаев да — залог для того и нужен. Когда есть ликвидная квартира, кредитор смотрит в первую очередь на неё, а не на просрочки трёхлетней давности. История влияет на ставку: чем она хуже, тем выше процент, а при совсем тяжёлой ситуации решение принимает уже не банк, а частный инвестор. Есть и обратный эффект, о котором редко говорят: залоговым кредитом закрывают россыпь мелких просроченных займов, и через несколько месяцев аккуратных платежей история начинает выправляться сама.

Дадут ли кредит под залог квартиры без официального дохода?

Часто да. Банк без подтверждённого дохода обычно даёт меньшую сумму или ставку выше, а частному инвестору квартира важнее справок. А при займе у частного инвестора или инвестфонда наличие официальной работы на решение вообще не влияет. Самозанятым и ИП это направление подходит лучше всего.

Что будет, если просрочить платёж по кредиту под залог?

Один пропущенный платёж — не катастрофа. Начислят пени за каждый день просрочки, и всё: квартиру за один платёж никто не забирает. Важнее другое — не пропадать. Если заём взят у частного инвестора, вопрос почти всегда решается звонком и переносом даты. По-настоящему опасна не разовая задержка, а систематические неплатежи без объяснений: тогда дело идёт к суду и торгам, и вот этого сценария нужно избегать.

Можно ли прописать родственников в квартиру с обременением?

Да, прописывать родных можно. Обременение ограничивает сделки с квартирой, а не состав жильцов: регистрировать и выписывать супруга, детей, родителей вы вправе как и раньше. В договоре обычно есть формальный пункт про уведомление кредитора о регистрационных действиях, но на практике это не создаёт сложностей.

Можно ли жить в квартире, которая в залоге?

Да, конечно. Залог не выселяет вас из квартиры: вы остаётесь собственником и продолжаете жить, а при желании можете её сдавать и получать доход. Единственное, чего нельзя до погашения долга, — продать или подарить жильё. Обременение ставится именно ради этого.

Можно ли погасить кредит под залог квартиры досрочно?

Да, уже со второго дня действия договора. Никаких мораториев, штрафов за досрочное погашение и обязательных периодов ожидания у наших партнёров нет. Гасить можно полностью или частями: при частичном погашении вы сами выбираете, что уменьшать — ежемесячный платёж или срок.

Чем кредит под залог выгоднее потребительского?

Тремя вещами: суммой, сроком и ставкой. Под залог дают до 80% стоимости квартиры — это несопоставимо с лимитами по потребительскому кредиту. Срок растягивается до 20 лет, а значит ежемесячный платёж получается заметно мягче. Ставка ниже, потому что у кредитора есть обеспечение. И такой кредит проще рефинансировать позже — если ключевая ставка пойдёт вниз или понадобится увеличить сумму.

Почему банк может отказать даже под залог квартиры?

Чаще всего дело не в квартире, а в требованиях регулятора. Банк обязан считать долговую нагрузку и оценивать кредитную историю — за слишком рискованную выдачу ЦБ наказывает вплоть до отзыва лицензии. Плюс банку невыгодно судиться: забрать заложенную квартиру автоматически он не может, это долгая процедура через суд и торги. Поэтому при плохой истории или высокой нагрузке отказ приходит даже при хорошем залоге — и тогда выручает частный инвестор, у которого требования мягче.

Можно ли заложить квартиру, если она уже в ипотеке?

Да, и это один из самых частых запросов. Действующая ипотека не мешает — есть два рабочих пути. Первый: рефинансирование с допсуммой, когда новый банк гасит остаток старого кредита и выдаёт сверху нужные вам деньги одним договором. Второй: промежуточный инвестор закрывает текущий долг, обременение снимается, и квартира заново оформляется в залог уже на новых условиях — быстрее, но дороже. Что выгоднее, зависит от остатка долга: если он меньше трети стоимости квартиры, почти всегда выигрывает рефинансирование.


Как проходит сделка по квартире

Разбор ситуации

Называете адрес, площадь и нужную сумму, говорите про обременения и прописанных. Отвечаем, какая сумма реальна и куда идём — в банк или к инвестору.

в день обращения

Оценка и документы

Выписка ЕГРН, документ-основание, паспорт. По банковскому пути добавляется отчёт об оценке, по частному — чаще хватает осмотра.

1–2 дня

Одобрение объекта

Кредитор проверяет квартиру: аресты, доли, перепланировки, кто зарегистрирован. Здесь всплывают проблемы, о которых собственник не знал.

1–3 дня

Сделка и регистрация

Подписываем договор, регистрируем залог в Росреестре. Деньги приходят переводом с учётом периода охлаждения по закону.

1–5 дней

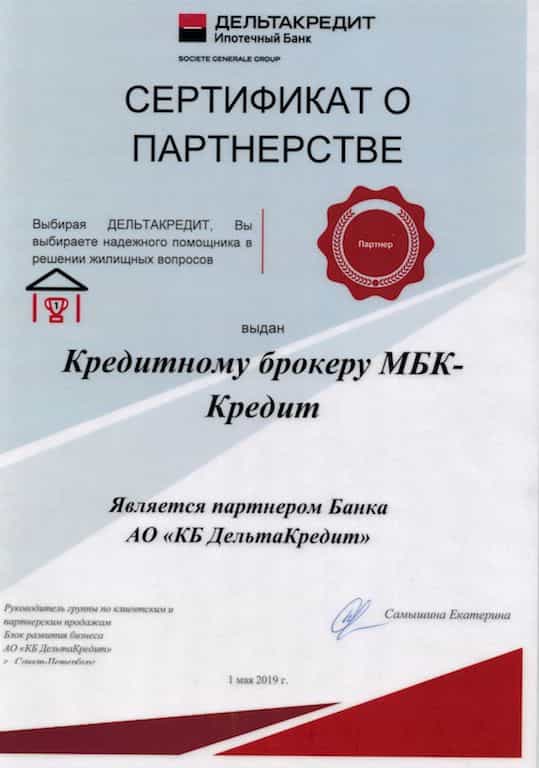
Наши партнеры

Сертификаты наших партнеров

У Вас остались вопросы?
Свяжитесь с нами и мы перезвоним Вам в течение 15 минут

Я соглашаюсь с обработкой персональных данных по правилам.

Вопрос - ответ

Минимум — паспорт собственника и документы на квартиру: выписка из ЕГРН и договор, по которому вы её получили (купли-продажи, дарения, мены или приватизации). В 2026 году банки дополнительно запрашивают подтверждение дохода — это нужно для расчёта долговой нагрузки по требованиям ЦБ. В отдельных случаях попросят согласие супруга на залог, справку о прописанных или технические документы на помещение. Частному инвестору обычно хватает паспорта и выписки.

Главный риск один: при систематической неуплате квартиру продадут с торгов. Механика та же, что у обычной ипотеки, ничего экзотического здесь нет. Важная деталь, которую часто упускают: после продажи кредитор забирает только сумму долга, а остаток возвращается вам. Поэтому считайте платёж заранее и берите сумму, которую точно потянете.

Нет, если ставка зафиксирована в договоре — а в большинстве программ это так. Все условия прописываются при подписании, и отходить от них кредитор не вправе. Внимательно смотрите на один момент: если указана переменная ставка, платёж может меняться вслед за базовым показателем — это стоит выяснить до подписания. Обратный ход тоже возможен: когда ЦБ снижает ключевую ставку, можно подать заявление на снижение процента или уйти на рефинансирование в другой банк.

В большинстве случаев да — залог для того и нужен. Когда есть ликвидная квартира, кредитор смотрит в первую очередь на неё, а не на просрочки трёхлетней давности. История влияет на ставку: чем она хуже, тем выше процент, а при совсем тяжёлой ситуации решение принимает уже не банк, а частный инвестор. Есть и обратный эффект, о котором редко говорят: залоговым кредитом закрывают россыпь мелких просроченных займов, и через несколько месяцев аккуратных платежей история начинает выправляться сама.

Да, залог как раз для таких случаев. Справки о доходах не обязательны — гарантией выступает сама квартира. На ставке это сказывается: без подтверждённого дохода она обычно на 2–3% выше средней. А при займе у частного инвестора или инвестфонда наличие официальной работы на решение вообще не влияет. Самозанятым и ИП это направление подходит лучше всего.

Один пропущенный платёж — не катастрофа. Начислят пени за каждый день просрочки, и всё: квартиру за один платёж никто не забирает. Важнее другое — не пропадать. Если заём взят у частного инвестора, вопрос почти всегда решается звонком и переносом даты. По-настоящему опасна не разовая задержка, а систематические неплатежи без объяснений: тогда дело идёт к суду и торгам, и вот этого сценария нужно избегать.

Да, прописывать родных можно. Обременение ограничивает сделки с квартирой, а не состав жильцов: регистрировать и выписывать супруга, детей, родителей вы вправе как и раньше. В договоре обычно есть формальный пункт про уведомление кредитора о регистрационных действиях, но на практике это не создаёт сложностей.

Да, конечно. Залог не выселяет вас из квартиры: вы остаётесь собственником и продолжаете жить, а при желании можете её сдавать и получать доход. Единственное, чего нельзя до погашения долга, — продать или подарить жильё. Обременение ставится именно ради этого.

Да, уже со второго дня действия договора. Никаких мораториев, штрафов за досрочное погашение и обязательных периодов ожидания у наших партнёров нет. Гасить можно полностью или частями: при частичном погашении вы сами выбираете, что уменьшать — ежемесячный платёж или срок.

Тремя вещами: суммой, сроком и ставкой. Под залог дают до 80% стоимости квартиры — это несопоставимо с лимитами по потребительскому кредиту. Срок растягивается до 20 лет, а значит ежемесячный платёж получается заметно мягче. Ставка ниже, потому что у кредитора есть обеспечение. И такой кредит проще рефинансировать позже — если ключевая ставка пойдёт вниз или понадобится увеличить сумму.

Самый простой способ — почитать отзывы на Яндекс Картах, ZOON и других площадках: там жёсткая модерация, накрутку не пропускают. Второй маркер — партнёрские сертификаты банков, их обычно размещают на сайте и держат в офисе. И третий, самый показательный: честная компания не берёт денег вперёд. Если с вас просят оплату до получения кредита, это повод насторожиться.

Ничего платить заранее не нужно. Оплата берётся только по факту — когда деньги получены. Если условия одобрения вас не устроили, сумма набралась не та или вы просто передумали, вы не платите ничего. Консультация и подбор вариантов бесплатны, отказаться можно на любом этапе до подписания договора.

Чаще всего дело не в квартире, а в требованиях регулятора. Банк обязан считать долговую нагрузку и оценивать кредитную историю — за слишком рискованную выдачу ЦБ наказывает вплоть до отзыва лицензии. Плюс банку невыгодно судиться: забрать заложенную квартиру автоматически он не может, это долгая процедура через суд и торги. Поэтому при плохой истории или высокой нагрузке отказ приходит даже при хорошем залоге — и тогда выручает частный инвестор, у которого требования мягче.

Обычно 0,5–0,7% от остатка долга в год. Страхование залоговой недвижимости требуют почти все банки — это условие самой программы. Тариф растёт, если заёмщик попадает в рисковую категорию: опасная работа, экстремальный спорт, хронические болезни, преклонный возраст. Здесь есть что выгадать — страховые компании считают по-разному, и разница бывает заметной, поэтому расчёт имеет смысл запросить сразу в нескольких.

Да, и это один из самых частых запросов. Действующая ипотека не мешает — есть два рабочих пути. Первый: рефинансирование с допсуммой, когда новый банк гасит остаток старого кредита и выдаёт сверху нужные вам деньги одним договором. Второй: промежуточный инвестор закрывает текущий долг, обременение снимается, и квартира заново оформляется в залог уже на новых условиях — быстрее, но дороже. Что выгоднее, зависит от остатка долга: если он меньше трети стоимости квартиры, почти всегда выигрывает рефинансирование.

Да, но сделка пройдёт в два этапа. Сначала подписывается договор и выдаётся сумма, которой гасится долг перед ФССП. Остаток при этом на руки не выдают — он лежит на банковском аккредитиве, депозите нотариуса или в ячейке, пока арест не снимут и не зарегистрируют обременение. Как только это произошло, вы получаете вторую часть. Так же работает с крупными долгами по ЖКУ. Снятие ареста занимает от нескольких дней до пары недель — это самая долгая часть сделки.

Отзывы

Рефинансирование, 1 млн

Обращался к ребятам за помощью в рефинансировании кредитов. Закрыл 3 кредитные карточки и получил ещё 250 тыс наличными. С менеджером Дмитрием сделали запрос в кредитную историю и он объяснил причину отказов — банк не закрыл кредит, который давал большую кредитную нагрузку.
В общем, осталось хорошее впечатление о сотрудничестве.

Федор, 30 лет
Рефинансирование под залог квартиры, 5 млн

Обращалась в конце 2022 года. Были сложности с кредитной историей, и чем больше отправляла заявок в банки, тем история становилась хуже.
Огромное спасибо МДК-кредит — помогли найти банк, который оценил по реальным возможностям. На все ушло не более недели-полутора. Договор возможно заключить без посещения офиса, обмен документами, согласование вариантов тоже по электронной почте. При этом непосредственно на сделке присутствует представитель компании.
Я работала с Дмитрием. Ему персональное спасибо за железобетонное спокойствие.
С помощью МБК я рефинансировала старые кредиты, уменьшила кредитную нагрузку, успокоилась и последние полгода стабильно улучшаю свое финансовое положение.
Если кому-то из знакомых понадобится брокер, то точно сюда.

Екатерина, 40 лет
Консультация по ипотеке

Офис удобно расположен. Работают приятные молодые люди. В офисе в рамочках стоят партнёрские сертификаты от банков. Выслушали мою ситуацию и предложили обратиться в банк за ипотекой самостоятельно, свои услуги не навязывали и даже сказали в каком банке скорее всего мне одобрят.
Никаких денег за консультацию не просили.
И на самом деле, банк который мне посоветовали одобрил ипотеку за 1 день, не позвонив ни мне, ни на работу.
В общем, сотрудничеством осталась довольна! Как только зарегистрирую покупку квартиры занесу вам небольшой презент в качестве благодарности)

Елена Трифонова
Рефинансирование ипотеки, 3,8 млн

Попали в сложную ситуацию: добрые люди без моральных обязательств заполучили долю в нашем жилье, пришлось искать деньги. Неожиданно столкнулся с тем, что в такой ситуации все права и возможности есть только на стороне захватчика. Банки один за одним отказывали и от финансирования выкупа доли и от банальных кредитов. При этом очевидно, что многие сотрудники банков, если не сами банки «барыжат» данными клиентов, т.к. сразу начался шквал звонков от сомнительных организаций и каких-то жуликов с предложениями решить проблему на диких условиях. Но благодаря именно этим жуликам узнал о существовании финансовых брокеров. Погуглил, почитал отзывы, посмотрел на сайты и рискнул обратиться в компанию МБК. Андрей (директор компании) очень глубоко и даже как мне показалось близко к сердцу погрузился в ситуацию. Благодаря его стараниям: рекомендации по кредитной истории, разработка схем передачи имущества и т.д. и т.п. мы получили сразу несколько предложений от банков и нам осталось только выбрать наиболее выгодную схему финансирования. Да, у нас получилась не быстрая история, но буквально на каждом этапе Андрей принимал в этом непосредственное участие помогал преодолеть возникающие затруднения и в результате мы не только получили нужную нам сумму, но и отчасти снизили текущую кредитную нагрузку. Надеюсь, что через несколько месяцев получится выйти на ещё более выгодное рефинансирование.
В общем Андрей и его компания стоят тех денег, которые получают. Да и деньги эти они получают только от результата. За несколько месяцев работы по нашей ситуации Андрей ни разу не требовал никакой оплаты, а вознаграждение взял только по результату своей работы. Рекомендую эту компанию.

Денис Володин, 43 года
Кредит под залог таунхауса, 2 млн

Очень очень в непростой ситуации я оказалась.. Купили таунхауз, думали возьмём быстро деньги на ремонт в банке, и через пару месяцев заедем, после отделки… И грянул карантин 🤦‍♀️все банки в отказ. Припоминали все мои косяки, недвижимость в залог не брали, не подходит она им, я уже готова была в микрокридитную организацию обращаться🤷‍♀️.. Решила поискать кредитное агентство. Обратилась в несколько, все от меня отказались, одни промурыжили неделю и тоже в отказ. Звоню в Мбк, без грамма веры в успех Начинаю общаться с Дмитрием, с первым слов, он вселяет в меня надежду… Путь был не лёгкий, длиною в месяц
, банки отказывали, но Дмитрий не сдавался, не давал приуныть, вселял оптимизм, и одобрение я все таки свое получила🙏🙏🙏Хотя сумма нужна была 2000000, ставку получила 8.8 годовых!!!!!!!!! Кредит выдали вчера, Дмитрий сам все организовал, без очередей и без проблем. До сих пор не могу поверить, если честно. Спасибо Мбк, спасибо отдельное Дмитрию, по чаще бы в жизни встречать таких позитивных, целеустремленных людей! Спасибо огромное за вашу работу. Мбк процветания и множества клиентов! До следующего кредита😁👍👍👍👍👍👍👍

Ирина Алексеева, 46 лет

Оставить свой отзыв

Контакты

Что почитать про залог квартиры

Рефинансирование кредита под залог квартиры в СПб 2026Рефинансирование кредита под залог квартиры в СПб 2026 Дадут ли кредит под залог доли в квартире: что решают банк и частный инвесторДадут ли кредит под залог доли в квартире: что решают банк и частный инвестор Где в СПб взять кредит под залог квартиры — рейтинг банков 2025Где в СПб взять кредит под залог квартиры — рейтинг банков 2025 Что делать, если залоговая квартира повреждена во время кредитного срока?Что делать, если залоговая квартира повреждена во время кредитного срока?