+7 (812) 777 28 07

 info@mbkcredit.ru


Коротко: ипотека под залог недвижимости — это банковский кредит, обеспеченный квартирой, домом или другим объектом, который у вас уже есть. Деньги можно потратить на покупку нового жилья без первоначального взноса или на любые другие цели. Банк даёт до 80% от оценочной стоимости квартиры, ставка — от 19% годовых, срок — до 20 лет. По условиям это тот же кредит под залог квартиры: отличается название и то, как удобно им пользоваться.
Что такое ипотека под залог недвижимости
По закону ипотека — это и есть залог недвижимости (статья 1 закона № 102-ФЗ «Об ипотеке»). Поэтому «ипотекой» называют два разных продукта:
- Обычная ипотека — целевой кредит на покупку жилья. В залог уходит покупаемая квартира, нужен первоначальный взнос, можно получить льготные программы.
- Ипотека под залог имеющейся недвижимости — кредит под залог объекта, который у вас уже в собственности. Покупать ничего не обязательно, а если покупаете — первоначальный взнос не нужен: обеспечением служит ваша квартира или дом.
Вторую программу банки называют по-разному: нецелевой кредит под залог, кредит под залог имеющейся недвижимости, ипотека под залог квартиры. Суть одна — деньги под залог того, что уже есть.
Условия ипотеки под залог имеющейся недвижимости в СПб
| Что в залоге | Сколько даёт банк | Если банк отказал — частный инвестор |
|---|---|---|
| Квартира | до 80% от оценочной стоимости | до 50% от рыночной |
| Ипотечная квартира | до 80% — рефинансирование с допсуммой | через транзитного инвестора |
| Дом с участком | до 70% от оценочной | до 50% от рыночной |
| Апартаменты | до 70% от оценочной | до 50% от рыночной |
| Коммерческая недвижимость | до 60% от оценочной | до 50% от рыночной |
| Земельный участок | до 50% | |
| Комната, доля | под имеющуюся — почти не дают | комната — до 40%, доля — до 30% от стоимости доли |
- Ставка в банке — от 19% годовых, точную называем после расчёта. У частного инвестора — от 2% в месяц.
- Сумма — от 500 тыс. до 30 млн ₽, под коммерческую недвижимость — до 200 млн ₽.
- Срок — до 20 лет.
- Собственность — объект остаётся вашим, вы в нём живёте, в ЕГРН появляется запись об ипотеке, её снимают после погашения.
Ипотека без первоначального взноса под залог имеющейся квартиры
Для обычной ипотеки банку нужен первоначальный взнос. Если его нет, а квартира в собственности есть, её можно оставить в залог — и взнос становится не нужен.
Пример расчёта. Ваша квартира оценена в 8 млн ₽. Под её залог банк может дать до 6,4 млн ₽ (80% от оценки). На эти деньги можно купить квартиру, дом или участок — без первоначального взноса, потому что обеспечение у банка уже есть. Покупаемый объект при этом остаётся без обременения.
Есть и второй путь: занять под залог имеющейся квартиры только сумму взноса, а покупку оформить обычной ипотекой. Но это два кредита и два платежа сразу — банк учтёт оба при расчёте нагрузки. Какой вариант дешевле в вашей ситуации, считаем до подачи заявки.
Как это выглядит на практике. Два кейса наших клиентов: загородный дом за 15 млн ₽ без взноса и без продажи квартиры и двухкомнатная квартира под залог однокомнатной, взнос — 0 ₽. Ситуация, что сделали и чем закончилось.
Чем отличается от обычной ипотеки
| Ипотека под залог имеющейся недвижимости | Обычная ипотека на покупку | |
|---|---|---|
| Что в залоге | объект, который уже ваш | покупаемое жильё |
| Первоначальный взнос | не нужен | нужен |
| На что деньги | на любые цели, в том числе на покупку | только на покупку конкретного объекта |
| Сумма | зависит от оценки залога: до 80% по квартире | зависит от цены покупки и взноса |
| Льготные программы | не применяются | семейная ипотека и другие госпрограммы |
| Ставка | от 19% годовых | по программе банка или госпрограммы |
Если вы покупаете жильё и подходите под льготную программу, обычная ипотека почти всегда дешевле — с ней поможет ипотечный брокер. Ипотека под залог выручает, когда нет взноса, покупаемый объект банк не берёт в залог (старый фонд, неаккредитованная новостройка, дом без коммуникаций) или деньги нужны не на покупку.
Какие банки дают ипотеку под залог недвижимости
Такие программы есть у большинства крупных банков, но требования к объекту, доходу и возрасту у всех разные. У МБК-Кредит 50 банков-партнёров — среди них СберБанк, ВТБ, Альфа-Банк, Т-Банк, Совкомбанк, Локо-Банк и Банк «Санкт-Петербург». Подбираем 2–3 банка под ваш объект и подаём заявки параллельно, чтобы сравнить условия.
Если банк отказывает из-за дохода или кредитной истории, остаётся частный займ под залог недвижимости: до 50% от рыночной стоимости, решение — прежде всего по объекту. Частные инвесторы дают деньги только на предпринимательские цели, заёмщик обычно оформляет ИП.
Под какую недвижимость можно оформить
- Квартира — самый простой вариант, сумма выше всего. Подробно — кредит под залог квартиры.
- Квартира в ипотеке — можно рефинансировать с допсуммой: кредит под залог ипотечной квартиры.
- Дом — только вместе с участком под ним: кредит под залог дома.
- Участок — с границами в ЕГРН: кредит под залог участка.
- Коммерческая недвижимость — кредит под залог коммерческой недвижимости.
- Доля в квартире — банки под долю почти не дают, работает частный инвестор: кредит под залог доли.
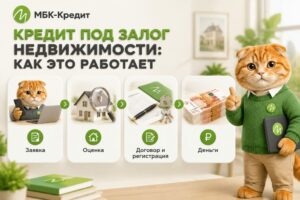
Как оформить ипотеку под залог квартиры: по шагам
- Заявка и предварительный расчёт — по адресу, площади и документам называем ориентир суммы; предварительное решение — от 1 часа.
- Подбор банка — сравниваем 2–3 банка по ставке, сумме и полной стоимости кредита, включая страховку.
- Оценка и проверка — оценщик определяет стоимость объекта, банк проверяет документы, доход и кредитную историю.
- Подписание договора — кредитного договора и договора ипотеки.
- Регистрация залога — электронно, обычно 1–2 рабочих дня.
- Деньги — банк перечисляет после подписания договора и регистрации залога.
Наши услуги — в среднем 5–7% от суммы и только после получения денег, без предоплаты. Подробно — на странице условия и тарифы.
Документы
- паспорт заёмщика и собственников объекта;
- выписка из ЕГРН и документ-основание: договор купли-продажи, дарения, приватизации, свидетельство о наследстве;
- подтверждение дохода — для банка: справка о доходах, выписка по счёту, декларация ИП;
- нотариальное согласие супруга, если объект куплен в браке;
- согласие органа опеки, если среди собственников есть ребёнок.
Частые вопросы
Что такое ипотека под залог недвижимости?
Это банковский кредит под залог квартиры, дома или другого объекта, который уже у вас в собственности. Деньги можно потратить на покупку жилья или на любые другие цели, объект остаётся вашим.
Можно ли взять ипотеку под залог квартиры без первоначального взноса?
Да. Если в залог идёт имеющаяся квартира, взнос не нужен: банк даёт до 80% от её оценки, и на эти деньги можно купить другое жильё.
Кредит под залог недвижимости — это ипотека?
Да, юридически любой залог недвижимости — это ипотека (закон № 102-ФЗ). Поэтому кредит под залог квартиры и ипотека под залог квартиры — по сути один продукт под разными названиями.
Какие банки дают ипотеку под залог имеющейся недвижимости?
Большинство крупных банков, но требования у всех разные. Среди наших 50 партнёров — СберБанк, ВТБ, Альфа-Банк, Т-Банк, Совкомбанк, Локо-Банк, Банк «Санкт-Петербург». Подбираем банк под объект и доход.
Сколько можно получить по ипотеке под залог квартиры?
До 80% от оценочной стоимости квартиры, под дом и апартаменты — до 70%, под коммерческую недвижимость — до 60%. Сумма — от 500 тыс. до 30 млн ₽, срок — до 20 лет.
Можно ли оформить ипотеку в залог старой квартиры, чтобы купить новую?
Да: берёте кредит под залог имеющейся квартиры и покупаете новую на эти деньги. Новая квартира при этом остаётся без обременения.
Можно ли оформить ипотеку под залог дома, участка, комнаты или доли?
Под дом с участком — до 70%, под участок — до 50%. Под имеющуюся комнату или долю банки почти не дают — там работает частный инвестор: под комнату до 40%, под долю до 30% от её стоимости.
Действует ли семейная ипотека, если в залог идёт имеющаяся квартира?
Нет. Льготные программы — это целевая ипотека на покупку с залогом покупаемого жилья. Под залог имеющейся недвижимости банк выдаёт кредит по своим условиям, от 19% годовых.
Сколько времени занимает оформление?
Предварительное решение — в день обращения, оценка и проверка банком — несколько дней, регистрация залога в Росреестре — обычно 1–2 рабочих дня, электронно. Деньги банк перечисляет после подписания договора и регистрации залога.
Что будет с квартирой, если не платить по ипотеке под залог?
При долгой просрочке банк через суд или нотариуса обращает взыскание на заложенный объект, даже если это единственное жильё. Подробно — в статье могут ли забрать квартиру за долги.