Срочный выкуп квартиры в СПб: узнайте свою цену за минуту
Три вопроса — и увидите, сколько денег останется на руки при выкупе, при обычной продаже и при реализации с торгов. Считаем не цену объявления, а итог после комиссий, времени и долгов.
Цена, по которой похожие квартиры реально уходят
Ликвидное жильё, покупатель находится быстро
Считаем обычную рыночную ситуацию
Основной долг с процентами и пенями на сегодня
Отметьте всё, что есть — от этого зависит и цена, и то, кто вообще возьмётся за сделку
Что это значит
Почему выкупают дешевле рынка — считаем на пальцах
Уточним расчёт по вашей квартире
Вилку назовём по телефону, окончательную цену — после осмотра и проверки документов. Параметры из расчёта подставим сами: обязателен только телефон, имя и адрес можно не заполнять.
Расчёт предварительный и не является публичной офертой: итоговую цену покупатель называет после осмотра квартиры и проверки документов. Условия приведены на октябрь 2026 года.
Коротко об условиях
Ипотека гасится в день сделки
Обременение банка снимается в сделке
Работаем с просрочкой по ипотеке
Предварительная оценка в день обращения
Обычно 75–90% от рыночной цены
Сделка регистрируется в Росреестре
Аванс до 500 тыс. ₽ в день обращения
Разницу после погашения ипотеки получаете вы
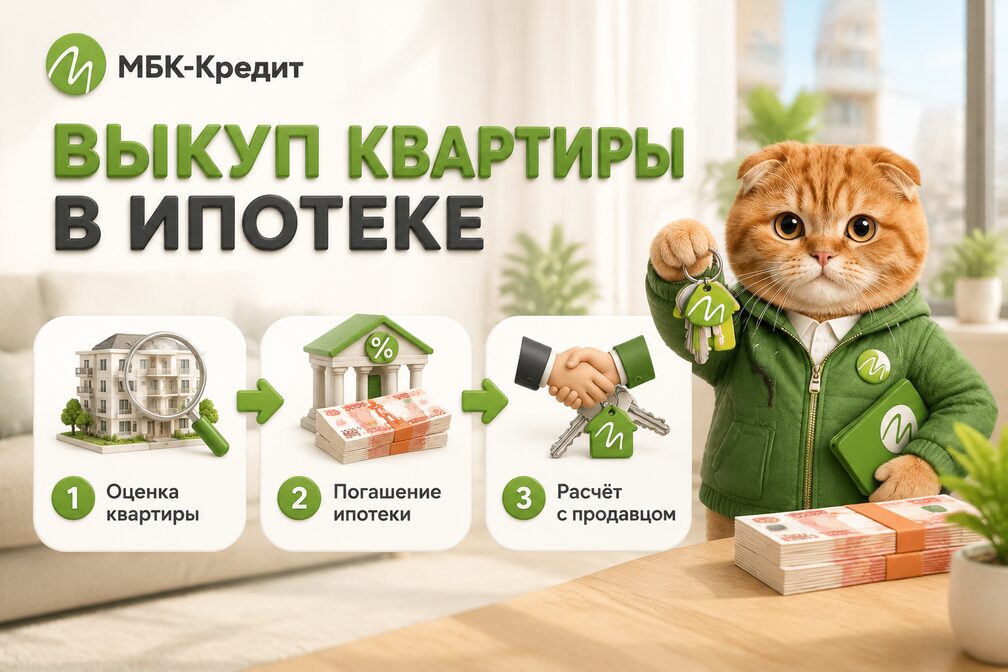
Квартира в ипотеке, платить становится тяжело или нужно срочно переехать — продать её можно, не дожидаясь покупателя с деньгами. Частный инвестор-партнёр МБК-Кредит выкупает квартиру сам: гасит остаток ипотеки напрямую в банк, банк снимает обременение, разница — вам. Осмотр и оценка — в день обращения, выход на сделку — обычно через 2–3 дня. Цена выкупа — обычно 75–90% от рыночной: это плата за скорость и за то, что все вопросы с банком инвестор берёт на себя.
Когда выкуп выгоднее обычной продажи ипотечной квартиры
Платить ипотеку уже нечем. Каждый месяц просрочки — это пени и риск, что банк передаст дело в суд. Выкуп останавливает рост долга.
Нужно быстро. Переезд, развод, срочно нужны деньги — обычная продажа ипотечной квартиры с поиском покупателя занимает недели и месяцы.
Покупатели отказываются. Квартиру в залоге у банка берут неохотно: нужен покупатель с деньгами или ипотекой того же банка, сделка сложнее.
Кроме ипотеки есть аресты или долги. Инвестор гасит их в той же сделке — продавцу не нужно искать деньги заранее.
Пока кредит не погашен, квартира в залоге у банка, и распорядиться ей без его участия нельзя. Поэтому сделка идёт в другом порядке, чем обычная купля-продажа: сначала снимается обременение, потом регистрируется переход права.
Ипотеку гасят из денег покупателя, банк снимает обременение, продавец получает остаток.
Берётся справка об остатке долга на конкретную дату — с ней считается итоговая сумма.
Покупатель гасит ипотеку напрямую в банк, а не переводит деньги продавцу.
Банк закрывает кредит и подаёт заявление о погашении регистрационной записи. С 2023 года по Федеральному закону № 76-ФЗ он обязан сделать это в течение трёх рабочих дней.
Росреестр снимает обременение — обычно за 1–2 рабочих дня.
Подписывается договор купли-продажи и регистрируется переход права.
Продавец получает разницу между ценой выкупа и погашенным долгом.
Почему это безопасно для обеих сторон. Деньги идут на счёт банка с назначением платежа по кредитному договору, а не на руки. Продавец не может забрать их и не выйти на сделку, покупатель не рискует остаться без объекта и без денег.
Сколько остаётся продавцу
Расчёт прозрачный: цена выкупа минус остаток по ипотеке минус прочие долги, если они гасятся в сделке.
Ситуация
Расчёт при квартире 9 млн
Остаток ипотеки 2 млн, других долгов нет
7,65 млн − 2 млн = 5,65 млн
Остаток 5 млн, долг по ЖКХ 150 тыс.
7,65 млн − 5,15 млн = 2,5 млн
Остаток 7 млн, просрочка и исполнительное производство
свободных денег почти не остаётся
Ориентир по цене выкупа — обычно 75–90% от рыночной стоимости: до 90% для ликвидных квартир без долгов, с ипотекой и просрочкой — ниже. В примере взято 85%. Чем раньше вы обращаетесь, тем больше остаётся: долг растёт, а цена объекта нет.
Просрочка не отменяет выкуп, но сокращает выгоду. Пока дело не передано приставам, вы продаёте по цене выкупа. После — добавляется исполнительский сбор 7%, а если дойдёт до торгов, начальная цена составит 80% от оценки, на повторных ещё минус 15%.
Хотите узнать, сколько останется вам? Оставьте имя и телефон — посмотрим квартиру и долги и назовём ориентир в день обращения.
Остаток долга и наличие просрочки — справка из банка.
Есть ли комиссия за досрочное погашение в договоре (для граждан такие комиссии незаконны, но формулировки стоит прочитать).
Использовался ли материнский капитал — он обязывает выделить доли детям.
Кто собственники, есть ли доли несовершеннолетних.
Аресты и запреты по исполнительным производствам.
Материнский капитал — самый частый стоп. Если он вложен в квартиру, доли детей нужно выделить, а на сделку с имуществом несовершеннолетних требуется разрешение органа опеки. Оно даётся, только когда детям одновременно предоставляется равноценное жильё. Это решаемо, но планировать сроки нужно с запасом.
Военная ипотека и особые случаи
Квартиры по военной ипотеке имеют двух залогодержателей: банк и Росвоенипотеку. Такие объекты требуют отдельного согласования и в срочном формате обычно не выкупаются.
Аналогично со строящимся жильём: если дом не сдан, права собственности ещё нет, и речь идёт не о выкупе квартиры, а об уступке права требования по договору долевого участия.
Частые вопросы про выкуп квартиры в ипотеке
Нужно ли согласие банка на продажу?
Отдельное согласие не требуется, если ипотека гасится досрочно из денег покупателя: на досрочное погашение согласие не нужно. Банк участвует в сделке как получатель платежа.
Кто гасит долг — я или покупатель?
Покупатель, напрямую в банк, из суммы сделки. Деньги на руки продавцу до снятия обременения не передаются — это защищает обе стороны.
Сколько времени занимает снятие обременения?
Банк подаёт заявление в течение трёх рабочих дней после погашения — это норма закона № 76-ФЗ с 2023 года. Росреестр обычно обрабатывает запись за 1–2 рабочих дня.
Есть просрочка по ипотеке. Выкупите?
Да, и чем раньше, тем выгоднее для вас. Просрочка не мешает сделке, но пока долг растёт, ваша разница уменьшается.
Что если квартира куплена с материнским капиталом?
Потребуется выделение долей детям и разрешение органа опеки, которое даётся при предоставлении детям равноценного жилья. Сделка возможна, но занимает больше времени.
Можно ли выкупить квартиру по военной ипотеке?
В срочном формате обычно нет: там два залогодержателя — банк и Росвоенипотека, и согласование занимает много времени.
Сколько я получу на руки?
Цену выкупа минус остаток по ипотеке и прочие долги, которые гасятся в сделке. Расчёт делается до подписания, итоговую цифру вы видите заранее.
Можно ли получить аванс до сделки?
Да, аванс до 500 тыс. ₽ возможен в день обращения, если документы на квартиру в порядке. Его сумма учитывается в итоговом расчёте.
Как быстро я получу деньги?
Осмотр и оценка — в день обращения, выход на сделку — обычно через 2–3 дня. Деньги после регистрации перехода права — обычно ещё 1–2 рабочих дня: регистрация электронная или через нотариуса. Если на квартире есть просрочки или аресты, добавляется время на их погашение и снятие.
 +7 (812) 777 28 07
 info@mbkcredit.ru