Рефинансирование ипотеки в Санкт-Петербурге помогает снизить ставку или платёж, если другой банк даёт условия лучше, чем в вашем договоре. Семейную ипотеку можно перевести в другой банк, рыночную — в некоторых случаях в семейную, ипотеку на вторичку — по рыночным программам. «МБК-Кредит» считает выгоду до сделки и добивается одобрения через партнёрские каналы банков, оплата — после получения денег.
«МБК-Кредит» предлагает рефинансирование ипотеки на различные категории недвижимости. К особенностям такой услуги относится:
предварительное решение — от 1 часа после подачи заявки;
возможность объединить все кредиты в одну ипотеку, чтобы снизить размер ежемесячного платежа и общую переплату;
консультации бесплатные;
50 банков-партнёров — это скидка к ставке до 1,5 п.п.
Поэтому рефинансирование ипотеки на вторичное жилье или в новостройке – это лучший способ получения дополнительной выгоды путем снижения размера платежа.
Выгоды рефинансирования ипотеки в «МБК-Кредит»
К основным причинам, почему рефинансирования ипотеки в «МБК-Кредит» это выгодно и удобно, относится:
Расчёт выгоды до сделки
Предварительное решение — от 1 часа
Сравниваем предложения нескольких банков
Скидка к ставке до 1,5 п.п.
Согласуем квартиру с банком
Ведём заявку до сделки
Без предоплаты
Бесплатная консультация
«МБК-Кредит» оказывает всецелую поддержку в получении одобрения на рефинансирование. А при рефинансировании ипотеки с детьми возможно задействование материнского капитала и участие в льготных программах, что значительно снижает размер ежемесячного платежа и общей переплаты.
Перечень документов для оформления кредита
Паспорт РФ
Выписка ЕГРН на квартиру
Справки с остатком по текущему ипотечному кредиту
Дополнительные документы, которые будут подтверждать целевое использование, финансовое положение
Всего 4 шага и деньги будут у Вас
Рефинансирование представляет собой перекредитования на более выгодных условиях. Для снижения финансовой нагрузки достаточно сделать 4 шага:
Для клиента меняется только кредитор, а право распоряжаться имуществом остается полностью за ним. При этом можно подобрать программу, позволяющую значительно снизить общую переплату по ипотеке.
Рефинансирование ипотеки — замена действующего ипотечного кредита новым, с меньшей ставкой или другим сроком. Мы работаем с двумя сценариями: подбираем банк, если ваша ситуация под банк подходит, и оформляем заём под залог той же квартиры, если банки отказывают. Второй вариант дороже, но доступен при просрочках, отсутствии подтверждённого дохода и испорченной кредитной истории.
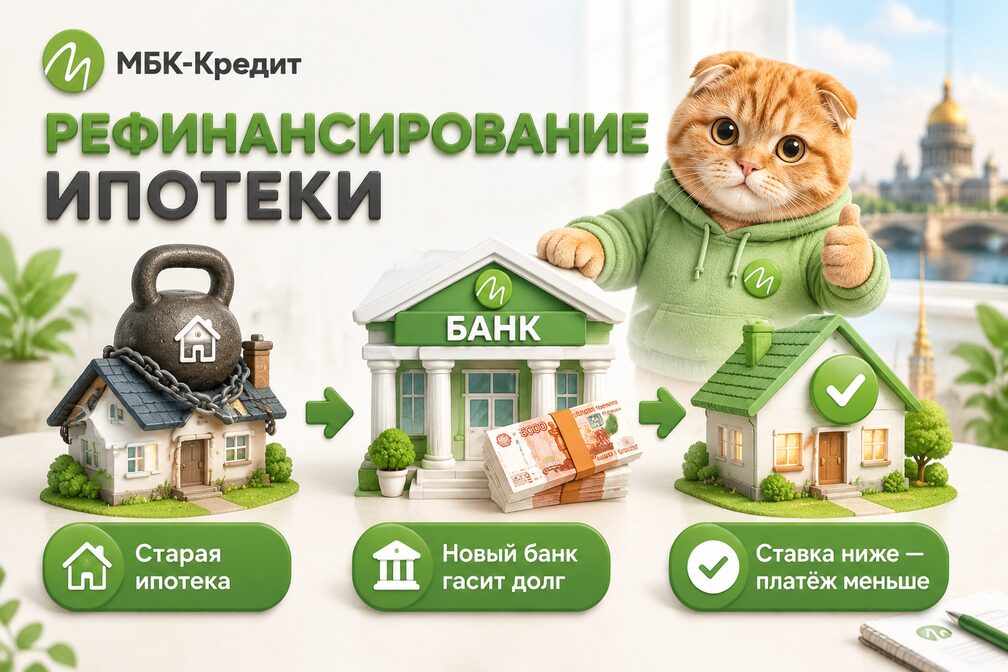
Новый банк гасит старую ипотеку, а вы платите по новой ставке — считаем выгоду до сделки
Сколько можно сэкономить
Ключевая ставка ЦБ снижена до 14,00% 24 июля 2026 года, 11 сентября ЦБ её сохранил. Ипотеки, оформленные в 2023–2024 годах под 16–20%, сейчас заметно дороже рынка. Считаем на остатке долга 4 млн рублей и сроке 15 лет:
Ставка
Платёж в месяц
Переплата за 15 лет
18% годовых
≈ 64 400 ₽
≈ 7,6 млн ₽
14% годовых
≈ 53 300 ₽
≈ 5,6 млн ₽
Разница
≈ 11 100 ₽
≈ 2 млн ₽
Два миллиона за срок кредита — это не абстракция, а сумма, ради которой стоит потратить неделю на оформление.
Когда рефинансировать ипотеку выгодно
Разница в ставке от 1,5–2 процентных пунктов. На больших ипотечных суммах даже полтора пункта дают ощутимый эффект — здесь порог ниже, чем по обычным кредитам.
Прошло меньше половины срока. При аннуитете первые годы вы платите преимущественно проценты. Именно эту часть и сокращает рефинансирование.
Нужно снизить платёж, а не переплату. Отдельная задача: срок увеличивается, итоговая переплата растёт, но ежемесячная нагрузка падает. Иногда это единственный способ не уйти в просрочку.
Хотите вывести созаёмщика. При разводе или изменении состава семьи рефинансирование — рабочий способ переоформить обязательство на одного человека.
Не стоит браться, если до конца срока осталось два-три года: основные проценты уже уплачены, а расходы на переоформление съедят выигрыш.
Про «повышенную ставку до регистрации залога». Малоизвестная деталь, которая портит расчёты. При переходе из банка в банк новый кредитор выдаёт деньги, старая ипотека гасится, прежнее обременение снимается — и только потом регистрируется новое. Между этими событиями проходит от нескольких дней до месяца, и всё это время кредит формально необеспечен. Многие банки закладывают на этот период надбавку к ставке — обычно 1–3 процентных пункта. Условие пишется в договоре мелким шрифтом. Прежде чем подписывать, спросите прямо: какая ставка действует до регистрации залога и сколько времени это займёт.
Почему банк отказывает и что делать
Банки рефинансируют ипотеку по строгим критериям. Отказ приходит, если:
по текущей ипотеке были просрочки за последние 6–12 месяцев;
доход не подтверждается справкой — самозанятость, ИП без отчётности, серая зарплата;
кредитная история испорчена другими займами;
заёмщица в декрете или недавно сменила работу;
квартира не подходит банку: апартаменты, доля, дом с деревянными перекрытиями, объект культурного наследия.
В этих случаях остаётся заём под залог той же квартиры. Логика другая: обеспечением служит недвижимость, поэтому справки, кредитная история и стаж не проверяются. Ставка выше банковской — это плата за доступность и скорость. Сравнивать её надо не с рекламным банковским предложением, которое вам не одобрили, а с тем, что вы платите сейчас, и с ценой просрочки.
Материнский капитал: главная сложность
Если в погашении ипотеки участвовал материнский капитал, рефинансирование усложняется. По закону вы обязаны выделить доли детям после снятия обременения. При переходе в новый банк возникает вилка:
выделить доли детям сразу — тогда среди собственников появляются несовершеннолетние, и для нового залога потребуется разрешение органов опеки, которое дают редко;
оформить нотариальное обязательство выделить доли после погашения нового кредита — так делает большинство, но не каждый банк соглашается.
Скрывать факт использования маткапитала бессмысленно: он виден в истории платежей и в документах Социального фонда. Скажите об этом в первом разговоре — тогда мы сразу подберём кредитора, который с такими сделками работает.
Отдельные случаи
Тип ипотеки
Что важно знать
Семейная, IT, льготная
рефинансировать в обычный кредит почти всегда невыгодно: ставка по льготной программе ниже рыночной
Военная ипотека
требуется согласование с Росвоенипотекой, круг банков ограничен
Три сценария рефинансирования ипотеки — и когда какой выбирать
Под одним словом скрываются три разные операции с разной выгодой. Путаница здесь стоит дорого, поэтому разберём по порядку.
Сценарий
Что происходит
Когда подходит
Банковское рефинансирование
Новый банк гасит вашу ипотеку и выдаёт свою под меньший процент
Кредитная история чистая, доход подтверждается, ПДН в норме
Перезалог с допсуммой
Гасим остаток ипотеки и выдаём заём больше остатка — разница на руки
Нужны деньги сверх закрытия долга, банк отказал по ПДН
Промежуточное финансирование
Снимаем банковское обременение, чтобы вы вышли на рефинансирование в другом банке
Банк готов рефинансировать, но требует чистый объект
Первый вариант — самый дешёвый, и если он проходит, мы сами вас в него отправим. Второй нужен, когда банки закрыты: просрочки, серый доход, высокая нагрузка. Третий — техническая операция на две-три недели.
Считать выгоду нужно не по ставке, а по полной переплате за срок и по ежемесячному платежу. Ставка на два пункта ниже при удлинении срока на пять лет может обернуться большей переплатой — но меньшей нагрузкой сейчас. Что важнее, решаете вы; наша задача — показать обе цифры честно.
Сколько стоит операция и когда она окупается
При рефинансировании ипотеки есть расходы, о которых часто узнают в последний момент:
Оценка объекта — 4–7 тыс. рублей по квартире в Петербурге.
Страхование — обязательное страхование предмета залога, 0,3–1% от суммы в год.
Госпошлина за регистрацию — 1 000 рублей для физлица.
Комиссия за организацию сделки — оплачивается по факту выдачи, предоплаты у нас нет.
Правило простое: операция окупается, если экономия на платеже за год превышает разовые расходы минимум вдвое. При снижении платежа на 15–20 тысяч в месяц она окупается за первые два-три месяца. Точные цифры по вашей ипотеке считает калькулятор рефинансирования — он же показывает ПДН до и после.
Рефинансирование семейной ипотеки и переход на семейную
Семейную ипотеку можно рефинансировать в другом банке, если он работает по программе и семья по-прежнему подходит под её условия, — тогда ставка остаётся льготной. По договорам до 1 октября 2026 года это 6%; если при рефинансировании оформляется новый договор, уточните в банке, по каким условиям он будет заключён: с 1 октября ставка зависит от числа детей. Переходить имеет смысл, когда новый банк даёт ставку ниже или не требует дополнительных условий, которые есть в вашем договоре.
Рыночную ипотеку можно перевести в семейную, если ребёнок родился после выдачи кредита, ему меньше 7 лет и семья ещё не пользовалась семейной ипотекой. С 1 февраля 2026 года льготный кредит дают один на семью, оба супруга должны быть созаёмщиками. С 1 октября 2026 года ставка в Санкт-Петербурге и Ленобласти — от 4% до 12% в зависимости от числа детей, при взносе от 50% — 6%, льготная часть — от 12 до 18 млн ₽, остаток можно оставить по рыночной ставке. Подробнее — в статье «Семейная ипотека с 1 октября 2026 года». Квартира тоже должна подходить под программу: в Петербурге это новостройки, на вторичное жильё семейная ипотека не распространяется.
Что делаем мы: проверяем, подходят ли семья и квартира под программу, запрашиваем справку об остатке долга и считаем, что выгоднее — рефинансировать или оставить как есть.
Рефинансирование ипотеки на вторичное жильё
Ипотеку на вторичку рефинансируют по рыночным программам. Ставка зависит от ключевой ставки ЦБ (сейчас 14%) и от банка. Обычно переход оправдан, если новая ставка ниже текущей хотя бы на 1–2 процентных пункта и до конца кредита ещё несколько лет: иначе расходы на оценку, страхование и регистрацию съедят выгоду. Прикинуть экономию можно на калькуляторе в начале страницы.
Новый банк заново проверяет квартиру: оценку, выписку ЕГРН, перепланировки. Если перепланировка не согласована или доли по материнскому капиталу не выделены детям, это лучше решить до подачи заявки.
Что делаем мы: подаём заявку сразу в несколько банков через партнёрские каналы и сравниваем реальные предложения, а не рекламные ставки.
Через сколько и сколько раз можно рефинансировать ипотеку
Закон не ограничивает число рефинансирований — ограничения ставят банки. Обычно кредит должен обслуживаться без просрочек не меньше полугода, а до конца срока должно оставаться хотя бы несколько месяцев. Каждый раз заново проходят оценку и регистрацию залога, поэтому частое рефинансирование редко окупается.
Через банк — практически нет, через перезалог — да. Частный кредитор смотрит на квартиру, а не на историю платежей. Важно только, чтобы на объекте не было ареста и банк не начал процедуру обращения взыскания.
Что будет с материнским капиталом, если он вложен в ипотеку?
Обязательство выделить доли детям сохраняется. Это усложняет сделку, но не делает её невозможной: схема выстраивается с учётом требований опеки, и мы разбираем такие случаи до подачи документов, а не после.
Сколько времени занимает перезалог ипотечной квартиры?
От 10 до 20 рабочих дней. Основное время уходит не на нашу проверку, а на получение справки об остатке долга, погашение и снятие банковского обременения — банки делают это не мгновенно.
Нужно ли согласие банка на рефинансирование?
Согласие не требуется: вы досрочно погашаете кредит, а это ваше право по закону. Банк обязан принять досрочное погашение и выдать справку о закрытии долга.
Можно ли взять сверху, а не просто снизить ставку?
Да, это и есть перезалог с допсуммой. Максимум — до 80% от текущей оценки квартиры в банке за вычетом остатка ипотеки. Если квартира выросла в цене с момента покупки, разница может быть существенной.
Выгодно ли рефинансировать льготную ипотеку под 6%?
Нет. Ставку ниже льготной рынок сейчас не предложит — при ключевой ставке ЦБ 14% это невозможно. Льготную ипотеку имеет смысл трогать только если нужна дополнительная сумма на руки, и то с расчётом полной переплаты.
Не нашли свой случай? Опишите ситуацию — посчитаем выгоду и скажем прямо, если рефинансирование вам невыгодно. Калькулятор рефинансирования покажет платёж и ПДН до и после сделки.
Ипотечный брокер при рефинансировании помогает клиенту выбрать наиболее выгодные условия кредитования, снизить годовую ставку по кредиту, подобрать подходящую программу и провести сделку с ипотекой профессионально и эффективно. Брокер также может обеспечить консультации по финансовым вопросам и сопровождение сделки до ее успешного завершения.
Смысл есть, если ваша текущая ставка выше рыночной на 2–3 пункта и более. Ипотеки 2023–2024 годов оформлялись под 16–20% годовых — при остатке долга 5 млн ₽ и сроке 15 лет разница между 18% и 14% даёт около 11 тысяч ₽ экономии в месяц и порядка 2 млн ₽ за весь срок. Если же у вас льготная ставка 6% по семейной или IT-ипотеке, рефинансировать её невыгодно: такую ставку рынок сейчас не предложит. Точку окупаемости считаем до сделки — если операция не окупается за 12–18 месяцев, мы прямо об этом говорим.
Рождение ребенка может повлиять на вашу финансовую ситуацию и может быть учтено при рефинансировании по государственным программам, таким как материнский капитал или другие социальные льготы.
Возможность рефинансирования ипотеки при плохой кредитной истории может зависеть от конкретных условий банка. Некоторые банки могут предложить решения даже при неблагоприятной кредитной истории.
Программа рефинансирования ипотеки может быть доступна для вас, даже если вы брали кредит наличными под залог квартиры. Конкретно вашу ситуацию мы сможем проанализировать при первом же контакте.
Ипотека с субсидиями может быть рефинансирована, однако условия и возможность рефинансирования могут различаться в зависимости от банка и программы кредитования.
При рефинансировании ипотеки вы можете взять дополнительную сумму до определенного процента от стоимости вашего имущества. Обычно это до 80% от оценочной стоимости залога.
Отзывы клиентов
Сначала — отзывы по теме «Рефинансирование». Все отзывы собраны с независимых площадок и с нашего сайта.
ухожу в рейсы на полгода. нужно было срочно закрыть вопрос с рефинансированием пока был в море. связался с брокером по спутниковому интернету скинул сканы. все согласования прошли без моего присутствия. прилетел в порт сошел на берег и сразу поехал в банк на подписание. четкая работа без лишней бюрократии для тех кто не может…
Обращаюсь уже второй раз за три года. Первый раз брал займ от инвестора под залог коммерческого помещениякогда срочно нужна была оборотка. Сейчас пришёл за рефинансированием, ставки немного опустились и есть смысл перейти в банк. Нашли Газпромбанк, согласовали 20,5%, это заметно лучше чем было у инвестора. Работают стабильно…
брал в БЖФ когда ставки были за 30. платил исправно но сумма каждый месяц была тяжёлая. пришёл сюда узнать есть ли смысл рефинансироваться. посчитали, нашли банк, вышел на 20% годовых. платёж упал заметно, ещё и пару небольших займов закрыли из остатка. контора работает с 2012 года, это чувствуется в том как работают.
По работе часто сталкиваюсь с этой темой и знаю рынок изнутри. Когда сам попал в ситуацию, долго не думал куда идти. Перезалог с инвестора в банк, ставки сейчас начали снижаться и момент был удачный. Сделали грамотно, к конкретному банку подобрали правильный пакет документов. Коллегам буду рекомендовать когда клиенты спрашивают.
Подвиньте ползунки под свои условия — покажем новый платёж и экономию. Расчёт приблизительный: точные условия зависят от объекта и вашей нагрузки.
Остаток долга3 000 000 ₽
200 тыс.15 млн
Текущая ставка18%
5%60%
Осталось платить15 лет
6 мес.30 лет
Новая ставка14%
5%40%
Платёж сейчас—
Платёж после—
Экономия в месяц—
Экономия за срок—
Здесь быстрая прикидка по остатку долга. Если нужен расчёт с показателем долговой нагрузки и графиком платежей — это подробный калькулятор рефинансирования, он откроется на отдельной странице. Заявку оставлять не нужно.
Не дождались звонка?
Иногда менеджер уже пытался дозвониться или временно занят. Напишите нам — ответим за несколько минут. Укажите имя и телефон из заявки.
 +7 (812) 777 28 07

 info@mbkcredit.ru






 Yell ·