Директор по развитию · Специалист по залоговому кредитованию
Поделиться:
Опубликовано21.06.2025
Обновлено04.10.2026
Время чтения≈ 13 минут
Дмитрий Зернов — директор по развитию ипотечно-залогового центра «МБК-Кредит», специалист в области залогового кредитования…
С 1 октября 2026 года ставка по семейной ипотеке зависит от числа детей в семье.
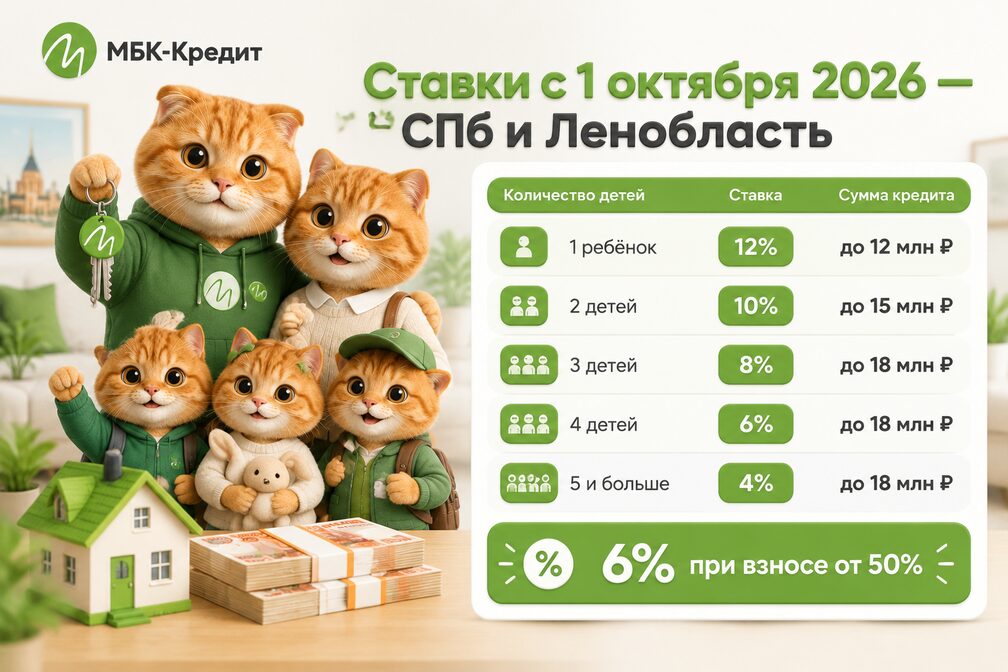
С 1 октября 2026 года семейная ипотека выдаётся по новым правилам: ставка зависит от количества детей. В Санкт-Петербурге и Ленинградской области семья с одним ребёнком получит кредит под 12%, с двумя — под 10%, с тремя — под 8%, с четырьмя — под 6%, с пятью и больше — под 4%. Лимиты тоже выросли для семей с несколькими детьми: от 12 до 18 млн рублей. Условия объявил Минфин 24 сентября 2026 года. Ниже — таблица ставок и лимитов, расчёт платежа и способы сохранить ставку 6%.
Важно: новые условия касаются кредитных договоров, подписанных с 1 октября 2026 года. По договорам, заключённым раньше, ставка 6% сохраняется — она прописана в договоре.
Условия семейной ипотеки с 1 октября 2026 года
Базовая ставка программы больше не единая. От числа детей зависят и ставка, и максимальная сумма льготного кредита.
Детей в семье
СПб, Ленобласть, Москва, Подмосковье
Другие регионы
1
12%, до 12 млн ₽
10%, до 6 млн ₽
2
10%, до 15 млн ₽
8%, до 8 млн ₽
3
8%, до 18 млн ₽
6%, до 10 млн ₽
4
6%, до 18 млн ₽
4%, до 10 млн ₽
5 и больше
4%, до 18 млн ₽
2%, до 10 млн ₽
6% при взносе от 50% — при любом количестве детей.
6% после досрочного погашения. Если в первый год погасить 50% стоимости жилья или кредита и подать заявление в банк, ставку снизят до 6%.
Строительство частного дома — 6% независимо от числа детей.
Первоначальный взнос — от 20%, можно материнским капиталом.
Льготная ставка действует не дольше 15 лет, а не весь срок кредита.
Комбинированная ипотека (льготная часть + рыночная) — до 30 млн ₽ в СПб и Москве, до 15 млн ₽ в регионах.
Программа действует до 31 декабря 2030 года.
Условия на 2 октября 2026 года. Конкретную ставку в пределах программы, требования к страховке и доходу устанавливает банк.
Кто может взять семейную ипотеку
Ставки и лимиты для СПб и Ленобласти по договорам с 01.10.2026. 6% — при взносе от 50% при любом числе детей.
Семьи, где хотя бы одному ребёнку нет 7 лет на дату кредитного договора. От общего числа детей зависят ставка и лимит.
Семьи с ребёнком-инвалидом до 18 лет.
Семьи с двумя несовершеннолетними детьми в небольших городах с низким объёмом строительства — список городов ведёт ДОМ.РФ. Санкт-Петербург к ним не относится.
Заёмщик — гражданин России. Официальный брак для программы не обязателен, но если супруги женаты, с 2026 года оба становятся созаёмщиками. Беременность права на программу не даёт: нужен уже рождённый ребёнок. Семьи без детей по семейной ипотеке не кредитуются.
Что изменилось с 1 февраля 2026 года
С февраля действуют три правила, которые уже утверждены и применяются банками:
Одна семья — один льготный кредит. Раньше супруги могли оформить по кредиту на каждого. Теперь второй кредит на ту же семью не выдадут. Ограничение учитывает и кредиты, выданные после 23 декабря 2023 года.
Супруги — обязательные созаёмщики по одному договору.
Регистрация ребёнка. Ребёнок должен быть зарегистрирован вместе с родителем-заёмщиком.
Что изменилось с 1 октября 2026 года
24 сентября 2026 года Минфин объявил новые параметры программы. Пересмотр готовили с весны: сначала его планировали на 1 июля, затем перенесли на 1 октября, чтобы банки, застройщики и семьи успели подготовиться.
Параметр
До 1 октября 2026
С 1 октября 2026
Ставка
6% для всех
от 4% до 12% в СПб — по числу детей; 6% при взносе от 50%
Лимит в СПб и Ленобласти
12 млн ₽
12 млн ₽ — 1 ребёнок, 15 млн ₽ — 2 детей, 18 млн ₽ — 3 и больше
Возраст детей
ребёнок до 6 лет включительно
хотя бы один ребёнок младше 7 лет — как и раньше
Срок льготы
весь срок кредита
не дольше 15 лет
Частный дом
6%
6% при любом числе детей
Взнос
от 20%
от 20%
Правила, введённые с 1 февраля 2026 года, продолжают действовать: один льготный кредит на семью, супруги — обязательные созаёмщики. Требования о регистрации в купленном жилье и минимальной площади квартиры, которые обсуждали летом, в объявленных условиях не упоминаются.
Кому стало дороже, а кому дешевле. Для семьи с одним ребёнком ставка выросла вдвое — с 6% до 12%, с двумя детьми — до 10%. Многодетным с четырьмя и более детьми ставка сохранилась или снизилась, а лимит вырос до 18 млн рублей. Если заявка одобрена до 1 октября, но договор не подписан, уточните в банке, на каких условиях будет выдан кредит.
Сколько стоит семейная ипотека по новым ставкам: пример расчёта
Возьмём квартиру в Санкт-Петербурге за 15 млн рублей, взнос 20% — 3 млн, кредит 12 млн на 30 лет. Платёж аннуитетный.
Ставка
Кому
Ежемесячный платёж
Разница с 12% в месяц
12%
1 ребёнок
123 434 ₽
—
10%
2 детей
105 309 ₽
−18 125 ₽
8%
3 детей
88 052 ₽
−35 382 ₽
6%
4 детей, взнос от 50% или частный дом
71 946 ₽
−51 487 ₽
4%
5 детей и больше
57 290 ₽
−66 144 ₽
Для сравнения: по старым условиям этот кредит стоил бы 71 946 ₽ в месяц под 6%. Расчёт на первые 15 лет: после окончания льготного периода ставку определяют условия кредитного договора.
Калькулятор семейной ипотеки по новым ставкам
Платёж по ставкам с 1 октября 2026 года для СПб и Ленобласти в зависимости от числа детей.
Расчёт предварительный, аннуитетный платёж. Лимиты в СПб и Ленобласти: 12 млн ₽ при одном ребёнке, 15 млн ₽ при двух, 18 млн ₽ при трёх и больше. Итоговую ставку и платёж определяет банк.
Как снизить ставку по семейной ипотеке с 1 октября
Ставку по числу детей изменить нельзя, но у программы есть законные способы получить 6% и при одном ребёнке.
Взнос от 50%. Если внести половину стоимости жилья, ставка будет 6% при любом числе детей. Для взноса можно использовать материнский капитал и деньги от продажи прежнего жилья.
Погашение 50% в первый год. Если в течение первого года погасить половину стоимости жилья или кредита и подать заявление в банк, ставку снизят до 6%.
Частный дом. На строительство дома по договору подряда ставка 6% для всех семей.
Рождение ребёнка после выдачи кредита. Пересчитают ли ставку в этом случае, уточняйте в банке до подписания договора.
Выплата многодетным. Семьи, где родился третий или следующий ребёнок, могут получить 450 тыс. рублей на погашение ипотеки — эта мера от изменений не зависит.
Сумма больше лимита. Остаток сверх лимита можно взять по рыночной ставке в рамках комбинированной ипотеки — до 30 млн рублей всего.
Посчитайте бюджет заново: для семьи с одним ребёнком платёж по кредиту 12 млн рублей вырос примерно на 51 тыс. рублей в месяц. Не берите ипотеку, если платёж на пределе бюджета, — квартира остаётся в залоге у банка до полного погашения.
Подберём банк по новым условиям
Оставьте имя и телефон — проверим, какие банки принимают заявки по семейной ипотеке на вашу квартиру, и сравним ставки и требования.
Проверьте, подходит ли семья под условия: возраст детей, гражданство, нет ли уже льготного кредита на семью.
Соберите документы: паспорта обоих супругов, свидетельства о рождении детей, свидетельство о браке, подтверждение дохода, СНИЛС.
Подайте заявки в несколько банков — требования к доходу и страховке у них разные.
Выберите объект и согласуйте его с банком.
Подпишите кредитный договор и договор с застройщиком, зарегистрируйте сделку.
Частые вопросы
Какие условия семейной ипотеки с 1 октября 2026 года?
В Санкт-Петербурге, Ленобласти, Москве и Подмосковье: 12% при одном ребёнке (до 12 млн ₽), 10% при двух (до 15 млн ₽), 8% при трёх, 6% при четырёх, 4% при пяти и больше (до 18 млн ₽). В других регионах ставки на 2 п.п. ниже, лимиты — от 6 до 10 млн ₽. Взнос от 20%, при взносе от 50% — 6%. Льготная ставка действует не дольше 15 лет.
Что изменилось в семейной ипотеке с 1 октября 2026 года?
Ставка стала зависеть от числа детей, лимиты выросли для семей с двумя и более детьми, льготный период ограничен 15 годами. Появились способы сохранить 6%: взнос от 50% или погашение половины стоимости жилья или кредита в первый год. Возраст ребёнка — как раньше, младше 7 лет.
Как сохранить ставку 6% по семейной ипотеке?
Три способа: внести от 50% стоимости жилья, в первый год погасить 50% стоимости жилья или кредита и подать заявление в банк или взять кредит на строительство частного дома. Семьям с четырьмя детьми 6% положены по умолчанию.
Отменят ли семейную ипотеку?
Об отмене не заявлялось. Программа действует до 31 декабря 2030 года, речь идёт о пересмотре условий, а не о закрытии.
Изменится ли ставка по уже выданной семейной ипотеке?
Нет. Новые условия касаются договоров, подписанных с 1 октября 2026 года. По ранее заключённым договорам ставка 6% сохраняется — она зафиксирована в договоре.
Можно ли взять семейную ипотеку на вторичку в Санкт-Петербурге?
Нет. Вторичное жильё по программе можно купить только в небольших городах с низким объёмом строительства из списка ДОМ.РФ. В Петербурге — новостройки, строительство дома по подряду, таунхаусы.
До какого возраста ребёнка можно взять семейную ипотеку?
Хотя бы одному ребёнку в семье должно быть меньше 7 лет на дату договора. Если ребёнок с инвалидностью — до 18 лет. В небольших городах из списка ДОМ.РФ программа доступна семьям с двумя несовершеннолетними детьми.
Можно ли взять вторую семейную ипотеку?
С 1 февраля 2026 года — нет: действует правило «одна семья — один льготный кредит». Супруги оформляют один договор как созаёмщики.
Можно ли взять семейную ипотеку на строительство дома?
Да, если дом строит подрядчик по договору подряда и расчёты идут через эскроу-счёт. Строить своими силами по семейной ипотеке нельзя.
Какой первоначальный взнос по семейной ипотеке?
От 20% стоимости жилья, можно использовать материнский капитал. Если внести от 50%, ставка будет 6% при любом количестве детей.
Сколько денег дают по семейной ипотеке в Санкт-Петербурге?
Льготная часть зависит от числа детей: до 12 млн рублей при одном ребёнке, до 15 млн — при двух, до 18 млн — при трёх и больше. Сумму сверх лимита можно взять по рыночной ставке в рамках комбинированной ипотеки — до 30 млн рублей всего.
Итог
С 1 октября 2026 года семейная ипотека в Санкт-Петербурге стоит от 4% до 12% в зависимости от числа детей, а лимит — от 12 до 18 млн рублей. Дороже всего она обошлась семьям с одним ребёнком, многодетные сохранили или улучшили условия. Ставку 6% можно получить при взносе от 50%, при погашении половины стоимости жилья или кредита в первый год или при строительстве дома. По договорам, подписанным до 1 октября, ничего не меняется.
Источники: сообщение Минфина России от 24 сентября 2026 года («Интерфакс»); РБК Недвижимость; Lenta.ru (25.09.2026); «Клерк». Условия на 2 октября 2026 года.
 +7 (812) 777 28 07
 info@mbkcredit.ru