Директор по развитию · Специалист по залоговому кредитованию
Поделиться:
Опубликовано02.10.2026
Обновлено02.10.2026
Время чтения≈ 13 минут
Дмитрий Зернов — директор по развитию ипотечно-залогового центра «МБК-Кредит», специалист в области залогового кредитования…
Да, семейную ипотеку и ипотеку на вторичное жильё рефинансировать можно, но с 1 октября 2026 года правила для семейной программы стали другими. Теперь ставка зависит от числа детей и региона, а для Петербурга и Ленобласти с одним ребёнком она выросла с 6 до 12%. Вторичка в нашем регионе под семейную программу не подпадает, её рефинансируют только по рыночным ставкам. Ниже разбираем, что делать в каждой ситуации. Условия актуальны на 2 октября 2026 года.
С 1 октября 2026 года ставка семейной ипотеки зависит от числа детей, а вторичку в СПб рефинансируют по рыночным программам
Что изменилось с 1 октября 2026 года (по сообщениям Минфина России от 24–30 сентября 2026):
ставка семейной ипотеки зависит от числа детей и региона: от 4 до 12% в Москве, Петербурге и их областях, от 2 до 10% в остальных регионах;
хотя бы одному ребёнку на дату договора должно быть меньше 7 лет (или ребёнок с инвалидностью);
господдержка ставки ограничена 15 годами;
новые условия касаются договоров, подписанных с 1 октября. Одобрение банка, полученное раньше, старую ставку не закрепляет: решает дата подписания;
при рождении ещё одного ребёнка семья может рефинансировать кредит по более низкой ставке, но сама ставка не снизится: нужно обратиться в банк.
Короткий ответ по ситуациям
Ваша ситуация
Можно ли и по какой ставке
Семейная ипотека по 6%, договор подписан до 1 октября 2026
Можно, но обычно незачем: ваши 6% сохраняются. Новый договор после 1 октября оформляется уже по новым правилам, поэтому сначала уточните у банка ставку письменно
Семейная ипотека по новым условиям, родился ещё ребёнок
Да, по ставке для вашего числа детей: в СПб и ЛО на 2 п.п. ниже за каждого следующего ребёнка
Семейная ипотека по новым условиям, за первый год погасили половину
Да, до 6% по разъяснению Минфина
Рыночная ипотека на новостройку, в семье родился ребёнок
Да, если семья подходит под программу: семейная ставка по числу детей, лимит кредита ограничен
Ипотека на вторичку в Петербурге или Ленобласти
Да, но только по рыночной ставке: семейная программа на вторичку в нашем регионе не действует
Банк в любом случае смотрит на квартиру, доход и остаток долга, и решение о рефинансировании принимает он. Ниже подробно о каждом случае. Если нужен расчёт под вашу ипотеку, его делают на странице услуги рефинансирование ипотеки в СПб.
Ставки семейной ипотеки в Петербурге и Ленобласти с 1 октября 2026
Для Москвы, Петербурга и их областей ставки на 2 п.п. выше, чем в остальной стране, зато лимиты больше. Для нашего региона Минфин указывает такие параметры:
В Петербурге и Ленобласти каждый следующий ребёнок снижает ставку семейной ипотеки на 2 п.п.
Детей в семье
Ставка
Лимит кредита
1
12%
до 12 млн ₽
2
10%
до 15 млн ₽
3
8%
до 18 млн ₽
4
6%
до 18 млн ₽
5 и больше
4%
до 18 млн ₽
Есть исключение: при первоначальном взносе от 50% стоимости жилья ставка 6% сохраняется независимо от числа детей и региона. Ещё с 1 февраля 2026 года действует правило «одна семейная ипотека на семью»: супруги проходят по одному договору как созаёмщики, а вторую льготную ипотеку на другого супруга оформить нельзя.
Семейная ипотека по 6%: рефинансировать или держать
Если договор подписан до 1 октября 2026 года, ставка 6% остаётся с вами. Новые условия, по сообщению Минфина, применяются к договорам с 1 октября.
Рефинансирование — это новый кредитный договор в другом или в том же банке. Причины для него обычно такие: банк требует дорогую страховку, нужно вывести из кредита бывшего супруга, нужна сумма сверху. Ставку ниже 6% при одном или двух детях по новой шкале в Петербурге не получить.
Не теряйте 6% по невнимательности. Минфин разъяснил, что условия определяет дата подписания договора. Как банки применят это к рефинансированию старых кредитов по 6%, до подачи заявки уточните письменно: какой будет ставка по новому договору и сохранится ли господдержка. Устного «всё останется как было» мало. Если новая ставка выше, рефинансирование теряет смысл.
Когда новую ставку можно снизить через рефинансирование
Семьи, которые оформили семейную ипотеку уже по новым правилам, могут снизить ставку в двух случаях.
1. В семье родился ещё ребёнок
Минфин подтвердил, что при рождении ещё одного ребёнка можно рефинансировать действующий кредит по ставке для нового числа детей. Для Петербурга это, например, переход с 12 на 10% после рождения второго ребёнка и с 10 на 8% после третьего. Банк сам ставку не снизит: нужно подать заявку и приложить свидетельство о рождении.
2. В первый год погасили половину
Если в течение первого года после выдачи семья погасила 50% стоимости жилья или 50% суммы кредита, ставку можно снизить до 6%. Минфин указывает, что после рассмотрения заявки перерасчёт идёт со следующего платёжного периода. На практике этим пользуются семьи, которые ждут денег от продажи старой квартиры, материнского капитала или наследства.
Можно ли перевести обычную ипотеку в семейную
Можно, если и семья, и квартира подходят под программу. Обычно проверяют:
ребёнка. Нужен ребёнок младше 7 лет на дату нового договора или ребёнок с инвалидностью. Банки также смотрят, родился ли ребёнок после выдачи рыночного кредита: это правило из прежней редакции программы, его трактовку уточняйте в банке;
квартиру. В Петербурге и Ленобласти это новостройка или жильё от застройщика: вторичка у нас в программу не входит;
семью. Семья раньше не пользовалась семейной ипотекой, оба супруга становятся созаёмщиками;
лимит. Льготная часть в нашем регионе от 12 до 18 млн ₽ в зависимости от числа детей. Если долг больше, остаток банк может оформить по рыночной ставке.
Для семьи с одним ребёнком переход теперь даёт меньше, чем раньше: льготная ставка в Петербурге 12%, а не 6%. Посчитайте разницу в платеже с учётом расходов на оценку, страховку и регистрацию. Если выгода в пределах пары тысяч в месяц, а кредит короткий, её могут съесть расходы. Как считать окупаемость, мы показали в статье о том, когда рефинансирование ипотеки выгодно.
Не хотите разбираться в новых шкалах сами? Оставьте имя и телефон: проверим, подходит ли ваша семья и квартира под семейную программу после 1 октября, и сравним с рыночными предложениями банков-партнёров.
Рефинансирование ипотеки на вторичное жильё в Петербурге
Ипотеку на вторичку рефинансировать можно, но только по рыночным программам. Семейная ипотека на вторичное жильё действует в небольших городах, где почти не строят многоквартирные дома, а Москва, Петербург, Московская и Ленинградская области в этот перечень не входят. Рефинансировать вторичку в семейную ипотеку в нашем регионе не получится, даже если в семье маленький ребёнок.
Семейная ипотека на вторичку в СПб и Ленобласти не действует — такую ипотеку рефинансируют по рыночным ставкам
Рыночная ставка привязана к ключевой ставке Банка России: на октябрь 2026 года это 14%. Каждый банк добавляет к ней свою надбавку. Через ипотечного брокера можно получить скидку к ставке от банков-партнёров, обычно до 1,5 п.п. Какой банк даст максимум, заранее не известно: это видно только после подачи заявок.
Переходить имеет смысл, если новая ставка заметно ниже текущей и до конца кредита ещё несколько лет. Если ставка в вашем договоре взята в период высокой ключевой ставки, это первый кандидат на пересчёт. Подробнее о том, как проходит сделка и какие документы нужны, написано на странице услуги рефинансирование ипотеки.
Можно ли при рефинансировании взять сумму сверху
Можно, если стоимость квартиры позволяет. Банк при рефинансировании ипотечной квартиры даёт до 80% от её оценочной стоимости. Пример: квартира оценена в 10 млн ₽, остаток долга 6 млн ₽. Новый кредит может закрыть старый и дать около 2 млн ₽ сверху. Это пример, а не обещание: сумму определяют оценка, доход и решение банка.
Деньги сверху по семейной программе не дают: льготная ставка распространяется только на покупку или рефинансирование жилья. Допсумму оформляют по рыночной ставке, отдельно или в составе нового кредита. Если банк сейчас не подходит, есть вариант через транзитного инвестора, он описан на странице кредит под залог ипотечной квартиры.
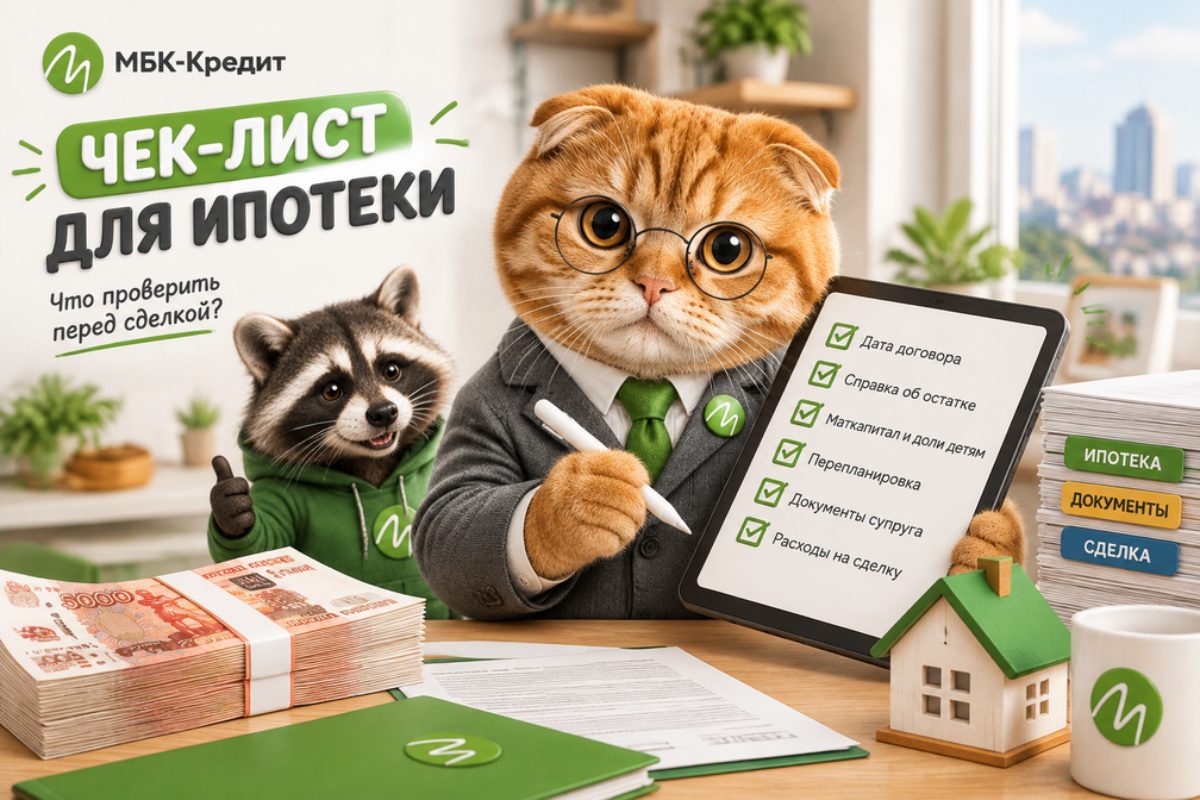
Что проверить до заявки
Перед заявкой проверьте дату договора, остаток долга, доли детям, перепланировку, документы супруга и расходы
Дату и ставку вашего договора. Подписан до 1 октября 2026 года по 6% — вы в выигрышной позиции, не меняйте её без расчёта.
Справку об остатке долга и график платежей: от них считается выгода.
Материнский капитал. Если он вложен в ипотеку, после погашения нужно выделить доли детям. При рефинансировании новый банк спросит об этом сразу, а продажа или новый залог потребуют согласия опеки.
Перепланировку. Новый банк заново оценивает квартиру, и несогласованная перепланировка может остановить сделку.
Супруга. С 1 февраля 2026 года по семейной ипотеке оба супруга становятся созаёмщиками, нужны документы обоих.
Расходы. Оценка, страхование, регистрация залога. Регистрация сейчас почти всегда электронная и обычно занимает 1–2 рабочих дня.
Да. Семейную ипотеку можно рефинансировать в банке, который работает по программе, если семья по-прежнему подходит под её условия. С 1 октября 2026 года новый договор оформляется по новой шкале ставок, поэтому при старых 6% сначала узнайте у банка ставку по новому договору.
Сохранится ли 6% по семейной ипотеке после 1 октября 2026?
По договорам, подписанным до 1 октября 2026 года, ставка остаётся прежней. По новым договорам 6% в Петербурге получают семьи с четырьмя детьми или при первоначальном взносе от 50%. Ещё один способ — погасить половину стоимости жилья или кредита в первый год и рефинансировать.
Можно ли рефинансировать ипотеку после рождения ребёнка?
Да. Если кредит уже семейный, после рождения ещё одного ребёнка ставку можно снизить через рефинансирование, в Петербурге на 2 п.п. за каждого ребёнка. Если кредит рыночный, его можно перевести в семейную программу, если квартира — новостройка и семья подходит под условия.
Можно ли рефинансировать ипотеку на вторичное жильё в 2026 году?
Да, по рыночным программам банков. В Петербурге и Ленобласти семейная ипотека на вторичку не действует, поэтому льготную ставку на такую квартиру не получить. Рыночная ставка зависит от ключевой ставки ЦБ (14% на октябрь 2026 года) и от банка.
Можно ли обычную ипотеку рефинансировать в семейную?
Можно. Для этого нужен ребёнок младше 7 лет на дату нового договора (или ребёнок с инвалидностью), квартира в новостройке, оба супруга должны быть созаёмщиками, а семья — ещё не пользоваться семейной ипотекой. Льготная часть в нашем регионе от 12 до 18 млн ₽ в зависимости от числа детей.
Можно ли рефинансировать семейную ипотеку в другом банке?
Можно, если другой банк работает по программе. Переход оправдан, когда новый банк предлагает условия лучше: ниже страховку, нет навязанных услуг, нужна допсумма. Саму льготную ставку определяет программа, а не банк.
Сколько раз можно рефинансировать ипотеку?
Закон число рефинансирований не ограничивает, ограничения ставят банки. С конца 2025 года рыночную часть комбинированной льготной ипотеки можно пересматривать внутри одного банка без ограничений по количеству.
Можно ли при рефинансировании ипотеки взять деньги сверху?
Можно по рыночной программе: банк даёт до 80% от оценки квартиры. При квартире за 10 млн ₽ и остатке 6 млн ₽ сверху можно получить около 2 млн ₽. По льготной ставке допсумму не дают.
Что будет с материнским капиталом при рефинансировании ипотеки?
Обязательство выделить доли детям никуда не исчезает и переходит вместе с квартирой. Новый банк спросит о нём на этапе проверки квартиры, поэтому заранее подготовьте обязательство и документы о направлении капитала в ипотеку.
Не дождались звонка?
Иногда менеджер уже пытался дозвониться или временно занят. Напишите нам — ответим за несколько минут. Укажите имя и телефон из заявки.
 +7 (812) 777 28 07

 info@mbkcredit.ru