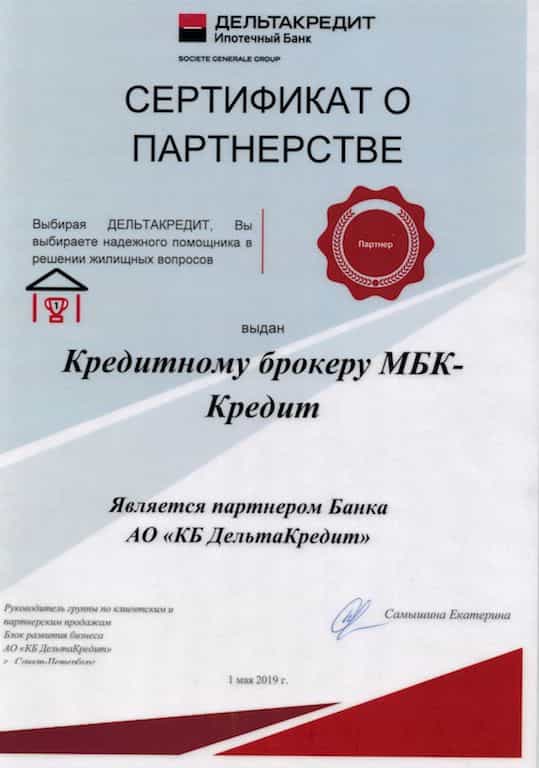
Ипотечный брокер в Санкт-Петербурге нужен, когда не хочется обходить банки по очереди, а важно сразу подать заявку туда, где её реально одобрят. МБК-Кредит работает с 2012 года: разбираем вашу ситуацию, подбираем два-три банка под доход, объект и кредитную историю, готовим документы и ведём сделку до регистрации права. Банки-партнёры дают нашим клиентам скидку к ставке — от 0,25 до 1,5 п.п. в зависимости от программы.
Что делает ипотечный брокер
- Разбирает ситуацию до подачи. Доход и форма его подтверждения, стаж, первоначальный взнос, созаёмщики, кредитная история и текущие кредиты.
- Подбирает банки. Идём в те, чьим требованиям вы соответствуете, — без веера заявок, который портит кредитную историю.
- Готовит пакет документов, чтобы не было отказа по формальным причинам.
- Сравнивает одобрения по полной стоимости кредита — со страховками и комиссиями, а не по рекламной ставке.
- Ведёт сделку: оценка, страховка, согласование объекта с банком, подписание и регистрация.
Сколько стоят услуги ипотечного брокера
При покупке квартиры в новостройке — для вас бесплатно: вознаграждение платит застройщик, а цена квартиры от этого не меняется. По вторичному рынку и сложным случаям стоимость называем до начала работы, без предоплаты.
Кому особенно нужен брокер
- Доход неофициальный или смешанный, вы самозанятый или ИП.
- В кредитной истории были просрочки или уже есть отказы банков.
- Нестандартный объект: дом, апартаменты, комната, доля.
- Покупку нужно совместить с продажей своей квартиры.
Посмотрите кейсы клиентов — там реальные сделки: рефинансирование ипотеки на 3,5 п.п. ниже, одобрение ипотеки при неофициальной работе и другие.
Что нужно для покупки квартиры в ипотеку?
Первоначально потребуется подготовить паспорт РФ и СНИЛС и создать заявку на сайте. наши специалисты оперативно рассмотрят обращение после чего исходя из полученной информации подберут банки, где у заявки больше шансов на одобрение, и заранее разберут возможные причины отказа.
Первая консультация бесплатная, работать можно дистанционно. Если задача не решается ипотекой, скажем об этом сразу и предложим другой вариант.
Материалы по теме:
Ставка — от 19%*.
* Ставка зависит от суммы, срока, кредитной истории и других факторов. Актуально на сентябрь 2026 года.
Что брокер действительно может, а что нет
Начнём с честного разговора. Реклама обещает «одобрение всем» и «ипотеку без первоначального взноса» — на практике брокер не выдаёт кредиты и не отменяет требования банков. Он знает рынок и умеет вести сделку. Вот граница между тем и другим.
| Может |
Не может |
| Подобрать банк под вашу конкретную ситуацию |
Придумать первоначальный взнос, которого нет |
| Провести сделку от заявки до регистрации |
Отменить скоринг или «договориться» в обход правил |
| Показать скрытые платежи в предложении банка |
Стереть текущие просрочки из кредитной истории |
| Подобрать новостройку без комиссии для вас |
Провести заявку при действующем банкротстве |
| Собрать пакет так, чтобы не было отказа по формальностям |
Гарантировать одобрение — решение всегда за банком |
В ипотеке банк всегда смотрит на заёмщика, а не только на объект. Если обещают ипотеку «без проверки», это повод насторожиться. Решение принимает кредитный комитет банка, и никакой посредник на него не влияет. Единственное, на что реально можно повлиять, — качество заявки и выбор банка, чьим требованиям вы соответствуете.
Подбор банка: в чём здесь работа
Банки отличаются не ставками из рекламы, а требованиями. Один считает доход только по 2-НДФЛ, другой принимает справку по форме банка. Один не работает с самозанятыми, другой работает. Один считает возраст на момент погашения, другой на момент выдачи.
Подать заявки во все банки подряд — плохая идея: каждый запрос отражается в кредитной истории, а серия отказов ухудшает картину. Смысл работы брокера в том, чтобы идти сразу туда, где вашу ситуацию одобрят.
Что мы смотрим до подачи. Форму подтверждения дохода, стаж на текущем месте, состав семьи и созаёмщиков, тип объекта, размер взноса, текущую долговую нагрузку и кредитную историю. По этим данным видно, в какие два-три банка идти, а куда не стоит.
Скрытые платежи, о которых узнают в последний момент
- Комиссия за снижение ставки. Единовременный платёж в 2–6% от суммы кредита за «скидку» к ставке. Иногда выгодно, чаще нет — считается по сроку, за который вложение окупится.
- Навязанные страховки. Обязательно только страхование предмета залога. Страхование жизни и титула добровольно, но отказ обычно повышает ставку — важно понимать, что дешевле в вашем случае.
- Комиссия за выдачу и обслуживание счёта. Встречается реже, но в общей стоимости заметна.
- Плата за электронную регистрацию и сервисы банка. Услуга полезная, но часто дороже прямой подачи через МФЦ.
Мы разбираем предложение построчно и показываем полную стоимость кредита за весь срок — цифру, по которой предложения действительно сравнимы.
Новостройка: почему для вас это бесплатно
При покупке в новостройке услуги подбора оплачивает застройщик — это стандартная практика рынка. Агентское вознаграждение составляет 2–5% от стоимости квартиры, а в отдельных проектах доходит до 5–6%. За последние полтора года девелоперы подняли эти ставки: спрос снизился, конкуренция за покупателя выросла.
Что это значит на практике. Цена квартиры для вас одна и та же — придёте вы напрямую или через нас. Разница в том, что во втором случае кто-то на вашей стороне проверяет договор, сравнивает банки и ведёт сделку.
Оборотная сторона, о которой стоит знать. Раз вознаграждение платит застройщик, у агента есть соблазн вести туда, где комиссия выше. Спрашивайте прямо, почему предлагают конкретный жилой комплекс, и сравнивайте с вариантами, которые нашли сами.
Когда ипотека не решается, а залог решает
Есть ситуации, где банк откажет при любом качестве заявки: нет первоначального взноса, доход не подтверждается, история испорчена всерьёз. Здесь работает другой инструмент — если у вас или у близких уже есть недвижимость.
- Нет денег на первоначальный взнос. Заём под залог имеющейся квартиры даёт сумму на взнос. Важно трезво считать нагрузку: платить придётся по двум обязательствам.
- Банк отказал из-за истории. Заём под залог оформляется по объекту, а не по скорингу, а через несколько месяцев аккуратных платежей ситуацию можно рефинансировать.
- Нужны деньги на ремонт или доплату. Часто дешевле взять под залог, чем растягивать ипотеку на большую сумму.
Честно о рисках. Взнос, взятый в долг, увеличивает нагрузку и учитывается банком при расчёте. Схема работает, когда доход позволяет тянуть оба платежа, и не работает, когда это попытка «дотянуться» до квартиры, которая не по карману. Мы говорим об этом прямо, до сделки.
Как мы работаем
- Разбираем ситуацию. Доход, история, взнос, объект. Здесь же честно говорим, если задача не решается.
- Определяем банки, под требования которых вы подходите, — обычно два-три, а не десять.
- Готовим пакет так, чтобы не получить отказ по формальным причинам.
- Сравниваем одобрения по полной стоимости, а не по рекламной ставке.
- Ведём сделку до регистрации права и выдачи кредита.
Частые вопросы про помощь в получении ипотеки
Вы гарантируете одобрение?
Нет, и никто не может. Решение принимает банк. Наша работа — подать заявку туда, где ваша ситуация проходит, и подготовить пакет так, чтобы не было отказа по формальностям.
Сколько стоят услуги ипотечного брокера?
При покупке новостройки — ничего: вознаграждение платит застройщик. По вторичному рынку и сложным случаям стоимость обсуждается отдельно и озвучивается до начала работы.
Поможете, если нет первоначального взноса?
Ипотеку без взноса банк не даст. Реальный путь — заём под залог имеющейся недвижимости на сумму взноса. Но это два обязательства сразу, и мы честно считаем, потянете ли вы их.
А если испорчена кредитная история?
Смотрим, что именно в ней. Закрытые просрочки трёхлетней давности — рабочая ситуация. Текущая просрочка или активное банкротство — нет, здесь помогает только залоговый инструмент.
Можно ли снизить ставку, которую предложил банк?
Иногда да — через комиссию за снижение или подбор другого банка. Но платить единовременно 2–6% за скидку выгодно не всегда: это считается по сроку окупаемости, и мы такой расчёт показываем.
Обязательно ли страхование?
Обязательно только страхование предмета залога — это требование закона об ипотеке. Жизнь и титул добровольны, но отказ обычно повышает ставку. Сравниваем оба варианта в деньгах.
Работаете ли с самозанятыми и ИП?
Да. Часть банков принимает доход самозанятых по справке из приложения «Мой налог», у ИП смотрят декларацию и обороты. Это как раз тот случай, где важно идти в правильный банк.
Чем вы отличаетесь от банковского менеджера?
Менеджер работает на свой банк и предложит его продукт. Мы сравниваем предложения нескольких банков и показываем полную стоимость каждого, включая страховки и комиссии.
 +7 (812) 777 28 07

 info@mbkcredit.ru