Директор по развитию · Специалист по залоговому кредитованию
Поделиться:
Опубликовано22.07.2025
Обновлено14.09.2026
Время чтения≈ 7 минут
Дмитрий Зернов — директор по развитию ипотечно-залогового центра «МБК-Кредит», специалист в области залогового кредитования…
Ключевая ставка влияет на твой кошелек намного больше, чем ты думаешь. Если ты берёшь кредиты, откладываешь деньги на депозит или просто покупаешь продукты в магазине — эта ставка касается тебя напрямую.
Что такое ключевая ставка
Ключевая ставка — это процент, под который Центробанк даёт деньги коммерческим банкам. Банки берут эти деньги и выдают кредиты тебе и другим людям уже под более высокий процент. Так банки зарабатывают на разнице.
Центробанк использует эту ставку как главный инструмент для борьбы с инфляцией. Когда цены растут слишком быстро, ЦБ поднимает ставку. Когда экономика тормозит — снижает.
На 11 сентября 2026 года ключевая ставка составляет 14% годовых. Пик пришёлся на октябрь 2024 года — 21%. С июня 2025 года ЦБ снижал ставку десять заседаний подряд, в последний раз 24 июля 2026 года, а 11 сентября сохранил её на уровне 14%.
Как ключевая ставка влияет на кредитование
Прямая связь со ставками банков
Когда ЦБ поднимает ключевую ставку, банки тут же поднимают проценты по кредитам. Логика простая: если банк занимает у ЦБ дороже, он перекладывает эти расходы на заёмщиков.
В 2020 году при ключевой ставке 4,25% ипотека стоила около 7,5%. После подъёма ставки до 21% в 2024 году рыночные ипотечные кредиты подорожали в несколько раз. Сейчас, при 14%, банки снижают проценты вслед за ЦБ, но с запаздыванием: по нашим партнёрским программам на сентябрь 2026 года кредит под залог недвижимости в банке стоит от 19% годовых.
Влияние на разные виды кредитов
Потребительские кредиты реагируют на изменения ещё сильнее. Кредит без залога всегда заметно дороже ключевой ставки: банк закладывает в процент риск невозврата, поэтому при снижении ставки ЦБ такие кредиты дешевеют медленнее залоговых.
Исследования показывают интересную закономерность: в России кредитные ставки не всегда строго следуют за ключевой ставкой. Банки часто накладывают свои надбавки, особенно в период высокой неопределённости.
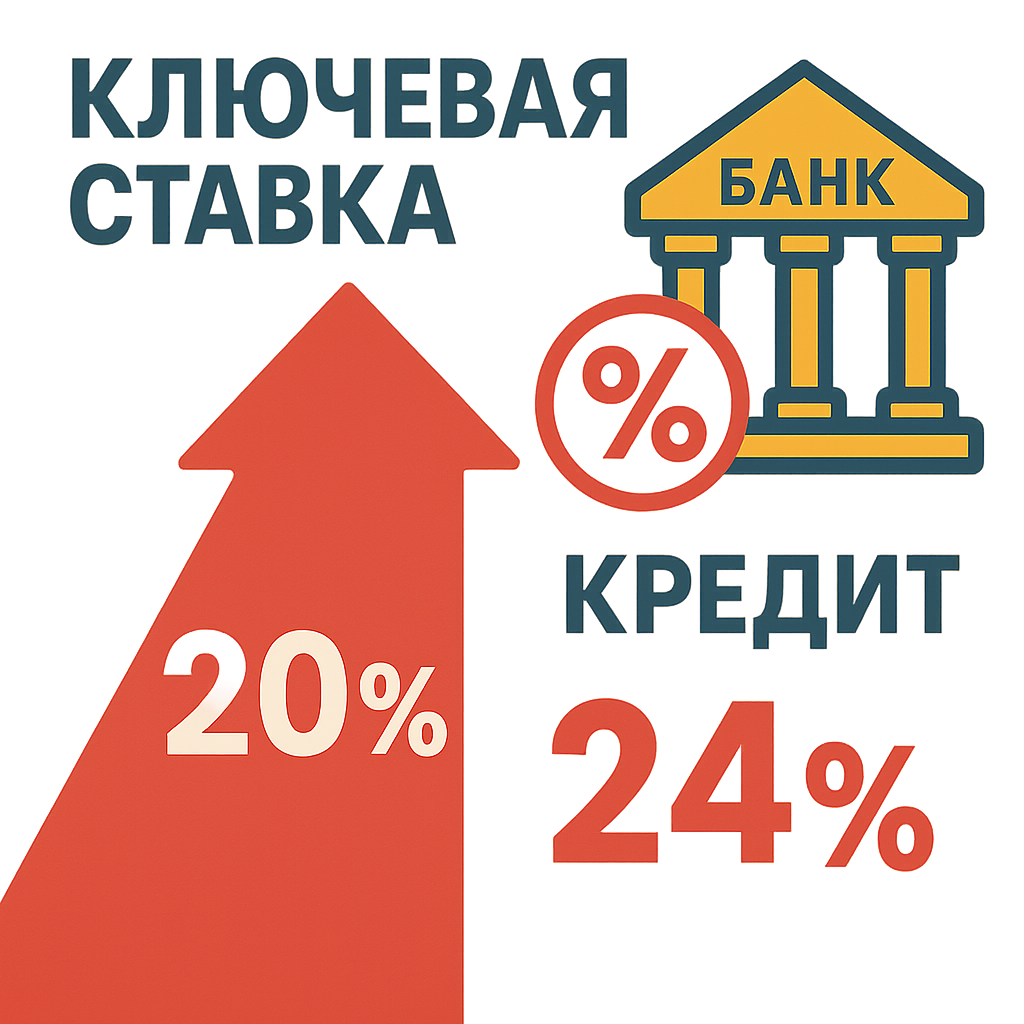
Как ключевая ставка переводится в более высокие проценты по кредитам.
Влияние на депозиты и сбережения
Доходность вкладов
Высокая ключевая ставка работает в твою пользу, если ты вкладчик. Банки поднимают ставки по депозитам, чтобы привлечь деньги населения. Когда ставка снижается, банки первыми урезают проценты по новым вкладам — обычно в течение нескольких дней после решения ЦБ.
Но есть нюанс. Доходы по вкладам свыше определённой суммы облагаются налогом. Необлагаемый порог равен 1 млн рублей, умноженному на максимальную ключевую ставку на 1-е число месяцев года. В 2026 году максимум пришёлся на январь — 16%, поэтому без налога можно получить до 160 тысяч рублей процентов за год.
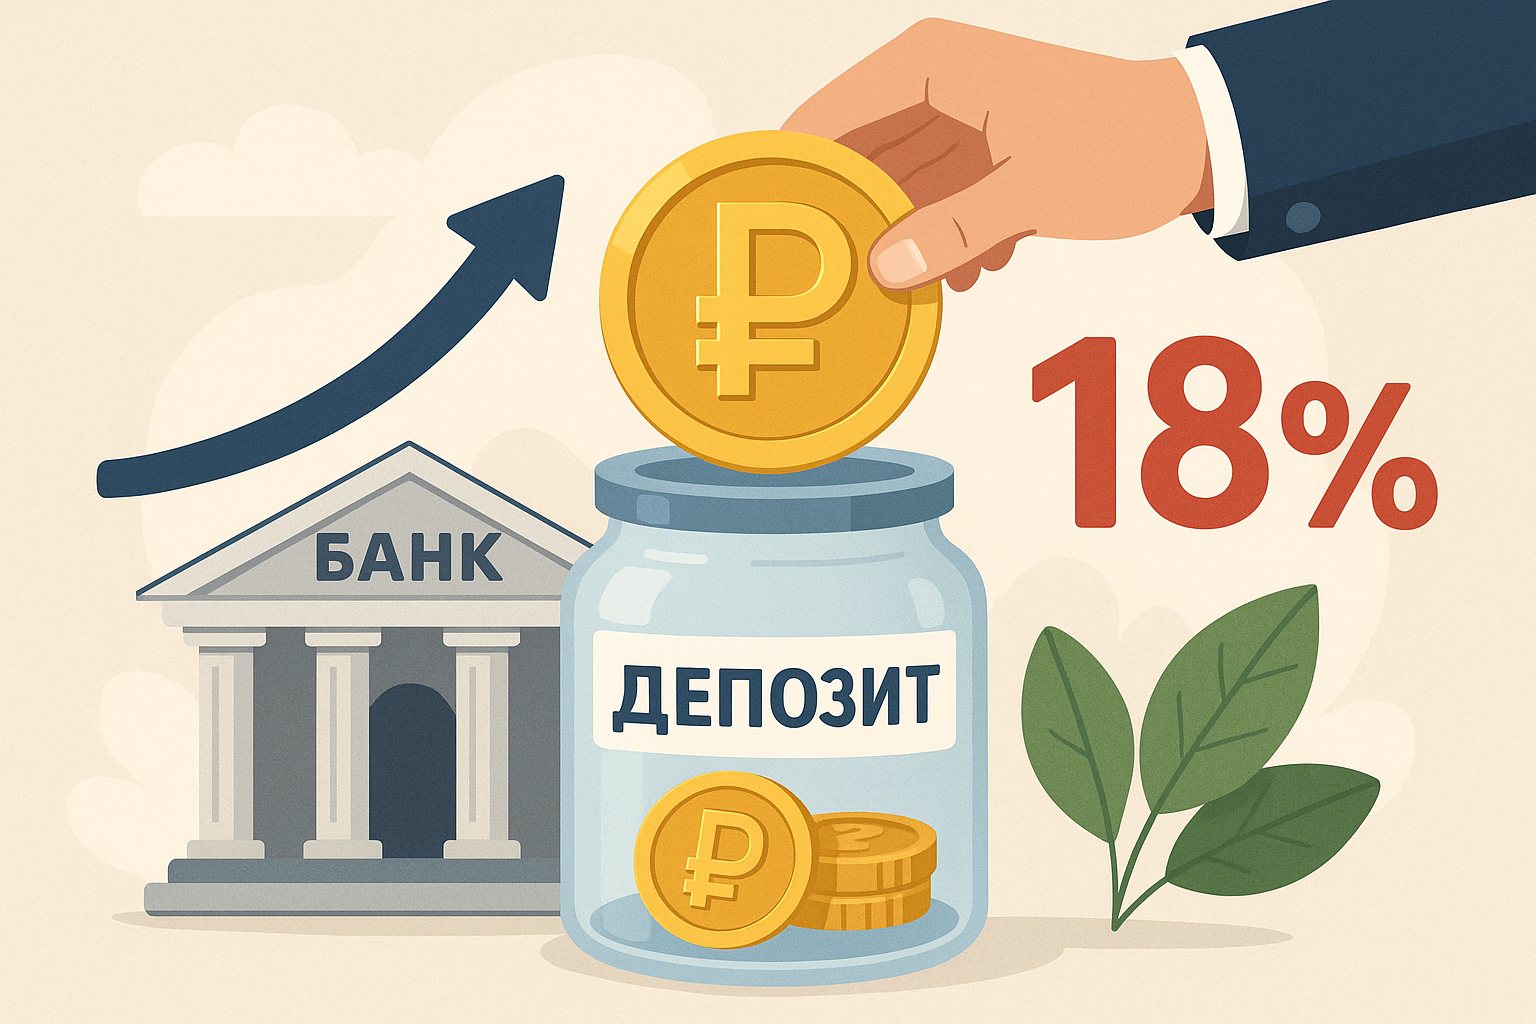
Высокая ключевая ставка делает вклады выгоднее.
Стимулирование сбережений
Высокие ставки заставляют людей больше сберегать и меньше тратить. Это основной механизм борьбы с инфляцией. Люди видят выгодные предложения по депозитам и откладывают покупки.
Зачем обычным людям следить за ключевой ставкой
Планирование крупных покупок
Если ты думаешь взять ипотеку или автокредит, динамика ключевой ставки поможет выбрать подходящий момент. Ближайшее заседание ЦБ по ставке — 23 октября 2026 года.
Управление сбережениями
Следи за решениями ЦБ, чтобы вовремя переложить деньги на более выгодные условия. Банки обычно меняют ставки по вкладам в течение нескольких дней после решения регулятора.
Понимание экономических трендов
Ключевая ставка показывает, в каком состоянии находится экономика. Рост ставки сигнализирует о проблемах с инфляцией. Снижение говорит о том, что ЦБ готов стимулировать экономический рост.
Текущая ситуация и прогнозы
Что происходит сейчас
11 сентября 2026 года ЦБ сохранил ключевую ставку на уровне 14%. До этого она снижалась десять заседаний подряд — с 21% до 14%. Паузу регулятор объяснил тем, что устойчивая инфляция временно ускорилась до 5–6% в годовом выражении из-за ограничений со стороны предложения.
Прогнозы экспертов
ЦБ даёт понять, что снижение инфляции продолжится, когда временные факторы исчерпают себя. Прогнозы аналитиков меняются от заседания к заседанию, поэтому надёжнее ориентироваться на официальный релиз Банка России после каждого решения.
Что делать с деньгами
Пока ставка снижается, доходность вкладов падает, а кредиты постепенно дешевеют. Если кредит нужен сейчас, проверьте, что договор разрешает досрочное погашение без штрафов, а через год-два оцените рефинансирование по новой ставке.
Ключевая ставка и займ под залог
По залоговым продуктам ставки реагируют на решение ЦБ мягче, чем по потребительским кредитам: обеспечение снижает риск кредитора. А по уже выданному займу с фиксированной ставкой не меняется вообще ничего — условия закреплены договором.
Тип ставки в договоре
Что будет при изменении ключевой
Фиксированная
Ничего: платёж и график остаются прежними
Плавающая, привязана к индикатору
Платёж может вырасти или снизиться вслед за ставкой
Проверьте свой договор: по залоговым займам фиксированная ставка — обычная практика. Если ставка плавающая, посмотрите, к чему она привязана и есть ли предел роста.
Брать сейчас или ждать снижения
Ждать имеет смысл, только если деньги нужны не срочно. Чаще ситуация обратная: закрыть дорогой долг, не сорвать сделку, оплатить лечение. Тогда логика такая: берите на длинный срок ради комфортного платежа и гасите досрочно, не берите максимум — только нужную сумму, и проверьте, что в договоре нет запрета на досрочное погашение. Когда ставки пойдут вниз, займ можно будет рефинансировать под меньший процент.
Что важнее самой ставки
Сравнивать предложения по годовому проценту — ошибка. Смотреть нужно на полную стоимость кредита: в неё входят обязательные страховки и комиссии. Два предложения с одинаковой ставкой отличаются по итоговой переплате заметно — посчитать разные сценарии можно в калькуляторах.
Если платёж стал тяжёлым
Посчитайте показатель долговой нагрузки — он покажет реальную картину. Обсуждайте реструктуризацию с кредитором до появления просрочки, а не после. Несколько обязательств можно объединить в один займ под залог квартиры: платёж обычно падает за счёт срока и ставки. И проверьте кредитную историю — бесплатно, дважды в год.
Практические советы
Следить за ставкой несложно:
– Проверяй официальный сайт ЦБ после каждого заседания.
– Следи за новостями финансовых СМИ.
– Используй изменения ставки для пересмотра своих финансовых планов.
Ключевая ставка — не абстрактная цифра из новостей. Она напрямую влияет на стоимость кредитов, доходность депозитов и твою покупательную способность. Понимание этого механизма помогает принимать более обоснованные финансовые решения.
Не дождались звонка?
Иногда менеджер уже пытался дозвониться или временно занят. Напишите нам — ответим за несколько минут. Укажите имя и телефон из заявки.

 +7 (812) 777 28 07

 info@mbkcredit.ru