Финансовая подушка безопасности: трекер и расчёт для печати
Коротко: финансовая подушка безопасности — это запас денег на случай, если доход пропадёт или случатся крупные непредвиденные траты. Обычно советуют держать сумму на 3–6 месяцев обязательных расходов. Ниже бесплатный шаблон на два листа: на первом считаете, сколько стоит месяц вашей жизни, на втором закрашиваете клетки по мере накопления.
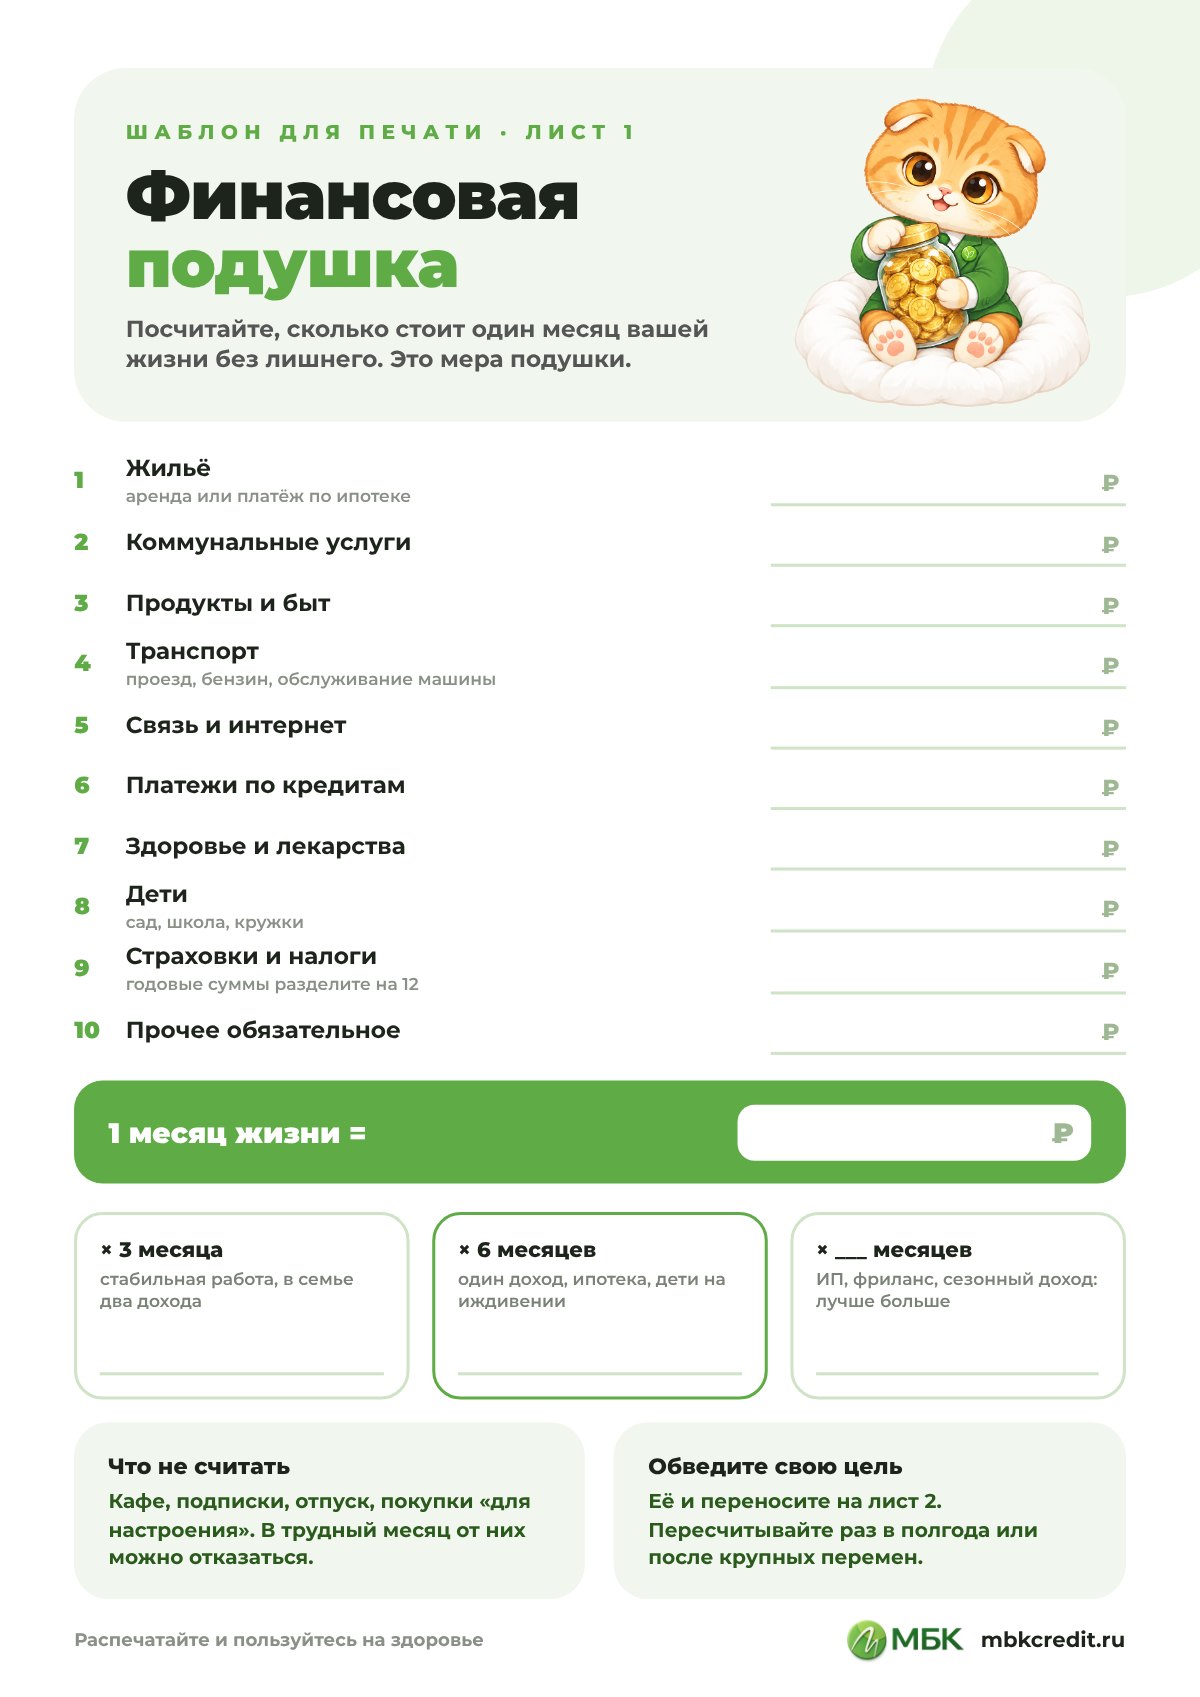
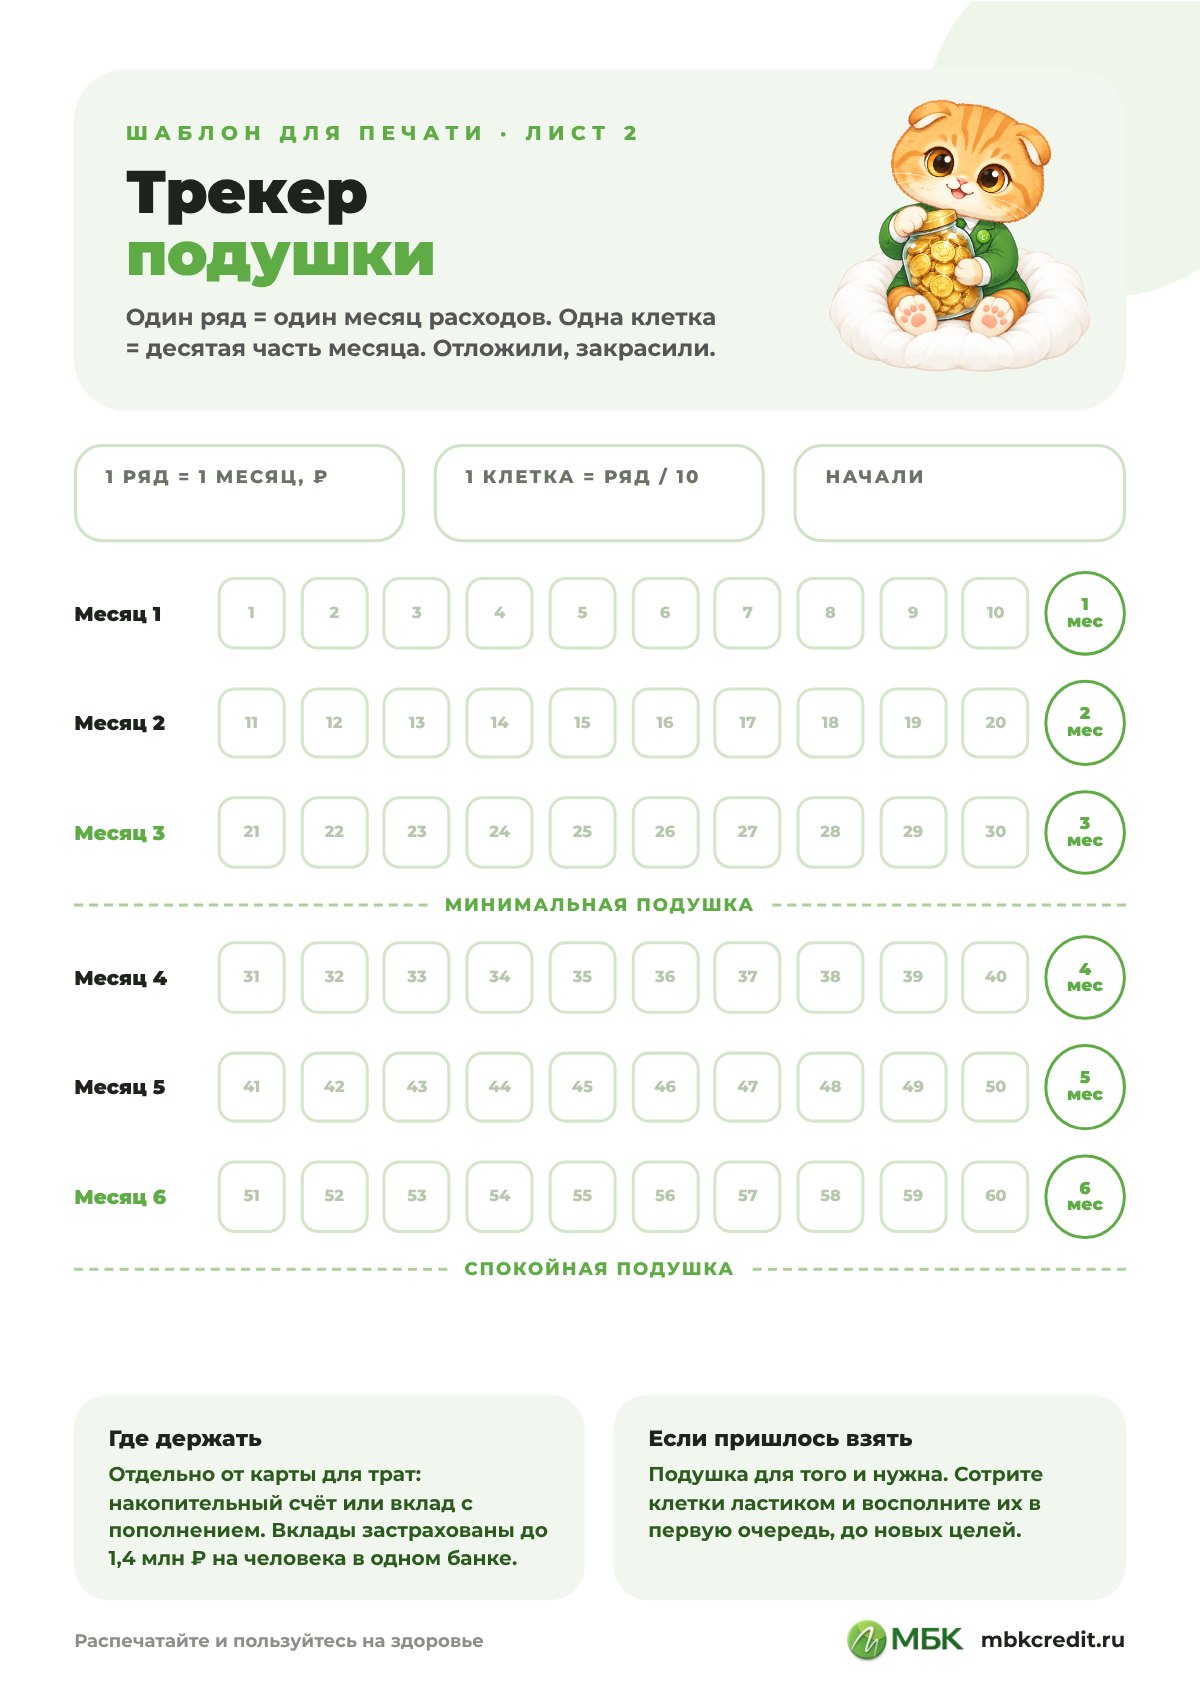
Лист 1. Десять строк обязательных расходов и выбор цели: 3, 6 или больше месяцев.Лист 2. Один ряд равен месяцу расходов, одна клетка равна десятой части месяца.
Считают не от дохода, а от обязательных расходов: сколько семье нужно в месяц, если отказаться от всего лишнего. В расчёт идут жильё, коммунальные услуги, продукты, транспорт, связь, платежи по кредитам, лекарства, расходы на детей. Годовые траты вроде страховки или налога на имущество делят на 12. Кафе, подписки и отпуск не считают: в трудный месяц от них можно отказаться.
Полученную сумму умножают на число месяцев:
3 месяца — если работа стабильная и в семье два дохода;
6 месяцев — если доход один, есть ипотека или дети на иждивении;
больше 6 — для ИП, фрилансеров и тех, у кого доход сезонный или нерегулярный.
Пример: обязательные расходы семьи 80 000 ₽ в месяц, доход один. Цель — 6 месяцев, то есть 480 000 ₽. Один ряд трекера равен 80 000 ₽, одна клетка — 8 000 ₽.
Как пользоваться трекером
Заполните первый лист и посчитайте итог «1 месяц жизни».
Обведите цель: 3, 6 или своё число месяцев.
На втором листе впишите сумму одного ряда и одной клетки (ряд, делённый на 10).
Отложили сумму клетки — закрасили. Удобно делать это в день зарплаты.
Первые три ряда дают минимальную подушку, все шесть — спокойную. Если копите на что-то ещё, например на первый взнос, для этого есть отдельная копилка на 100 кружков. Лучше сначала собрать хотя бы минимальную подушку, а потом копить на цели.
Где хранить финансовую подушку безопасности
Главные требования к подушке — деньги должны быть доступны быстро и не терять в цене из-за рыночных колебаний. Доходность тут на втором месте.
Накопительный счёт. Деньги можно снять в любой момент, проценты начисляются на остаток. Удобно для основной части подушки.
Вклад с пополнением и частичным снятием. Ставка бывает выше, но проверьте условия досрочного закрытия: иногда при снятии теряются проценты.
Небольшая сумма наличными — на случай, если карта или банк временно недоступны.
Вклады и счета в банках застрахованы государством: до 1,4 млн ₽ на одного человека в одном банке вместе с процентами. Если подушка больше, её можно разделить между несколькими банками.
Акции, облигации с долгим сроком и криптовалюта для подушки не подходят: если деньги понадобятся в момент просадки, придётся продавать дешевле.
Откладывайте в день поступления денег, а не остаток в конце месяца.
Настройте автоперевод части зарплаты на отдельный счёт.
Направляйте в подушку премии, налоговые вычеты и возвраты.
Если есть дорогие кредиты, сравните: иногда выгоднее сначала собрать минимальную подушку на 1 месяц, а потом гасить долг досрочно. Без запаса любая непредвиденная трата снова отправит вас к кредитной карте.
Про то, как не попасть в ситуацию, когда кредиты перекрываются новыми кредитами, мы писали в статье как избежать долговой ямы.
Если подушку пришлось потратить
Для этого она и нужна. Восстановите её в первую очередь, до новых целей: сотрите закрашенные клетки ластиком и начните заново. И раз в полгода пересчитывайте первый лист — расходы растут, и сумма, которой хватало год назад, может стать меньше нужной.
Частые вопросы
Сколько должна составлять финансовая подушка безопасности?
Обычно советуют сумму на 3–6 месяцев обязательных расходов. При одном доходе, ипотеке или нерегулярном заработке лучше ориентироваться на 6 месяцев и больше.
Считать подушку от дохода или от расходов?
От обязательных расходов. Подушка нужна, чтобы прожить период без дохода, поэтому важно, сколько вы тратите на необходимое, а не сколько зарабатываете.
Где лучше хранить подушку безопасности?
На накопительном счёте или вкладе с возможностью снятия, отдельно от карты для ежедневных трат. Вклады застрахованы до 1,4 млн ₽ на человека в одном банке.
Что делать сначала: копить подушку или гасить кредиты?
Часто разумно сначала собрать запас хотя бы на месяц, а затем направлять свободные деньги на досрочное погашение. Так новая непредвиденная трата не превратится в новый долг.
Можно ли распечатать трекер в чёрно-белом виде?
Да. Шаблон светлый, клетки и строки хорошо видны и на чёрно-белом принтере.
График платежей
Год
Месяц
Тело кредита
Проценты
Основной долг
Платеж
Заказать звонок
Заявка на кредит
Оставить заявку
Заказать звонок
Консультация
Написать нам
Узнать подробности
Стать партнером
Заказать кредитную историю
Отправить резюме
Скачать книгу
Спасибо за Ваше обращение!
Бесплатно скачать руководство вы можете по ссылке.

 +7 (812) 777 28 07

 info@mbkcredit.ru