Семейный бюджет: таблица доходов и расходов на месяц для печати
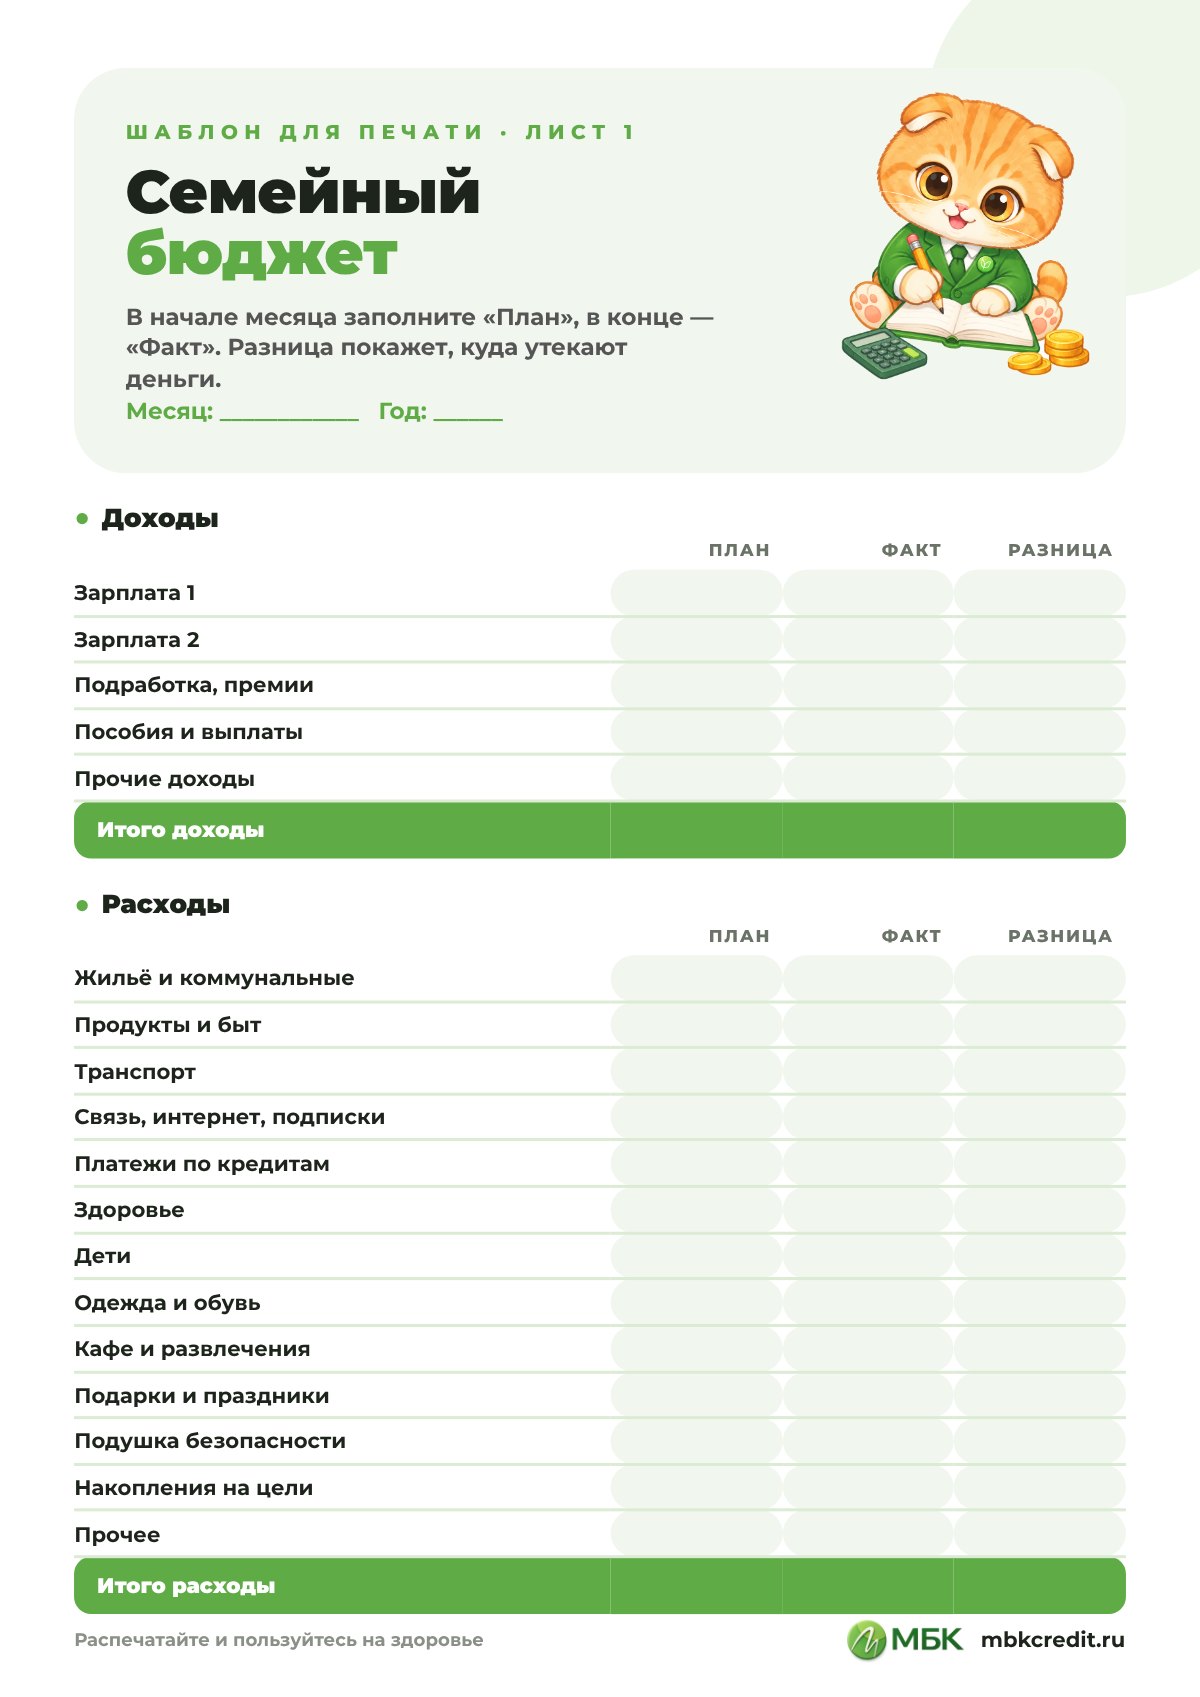
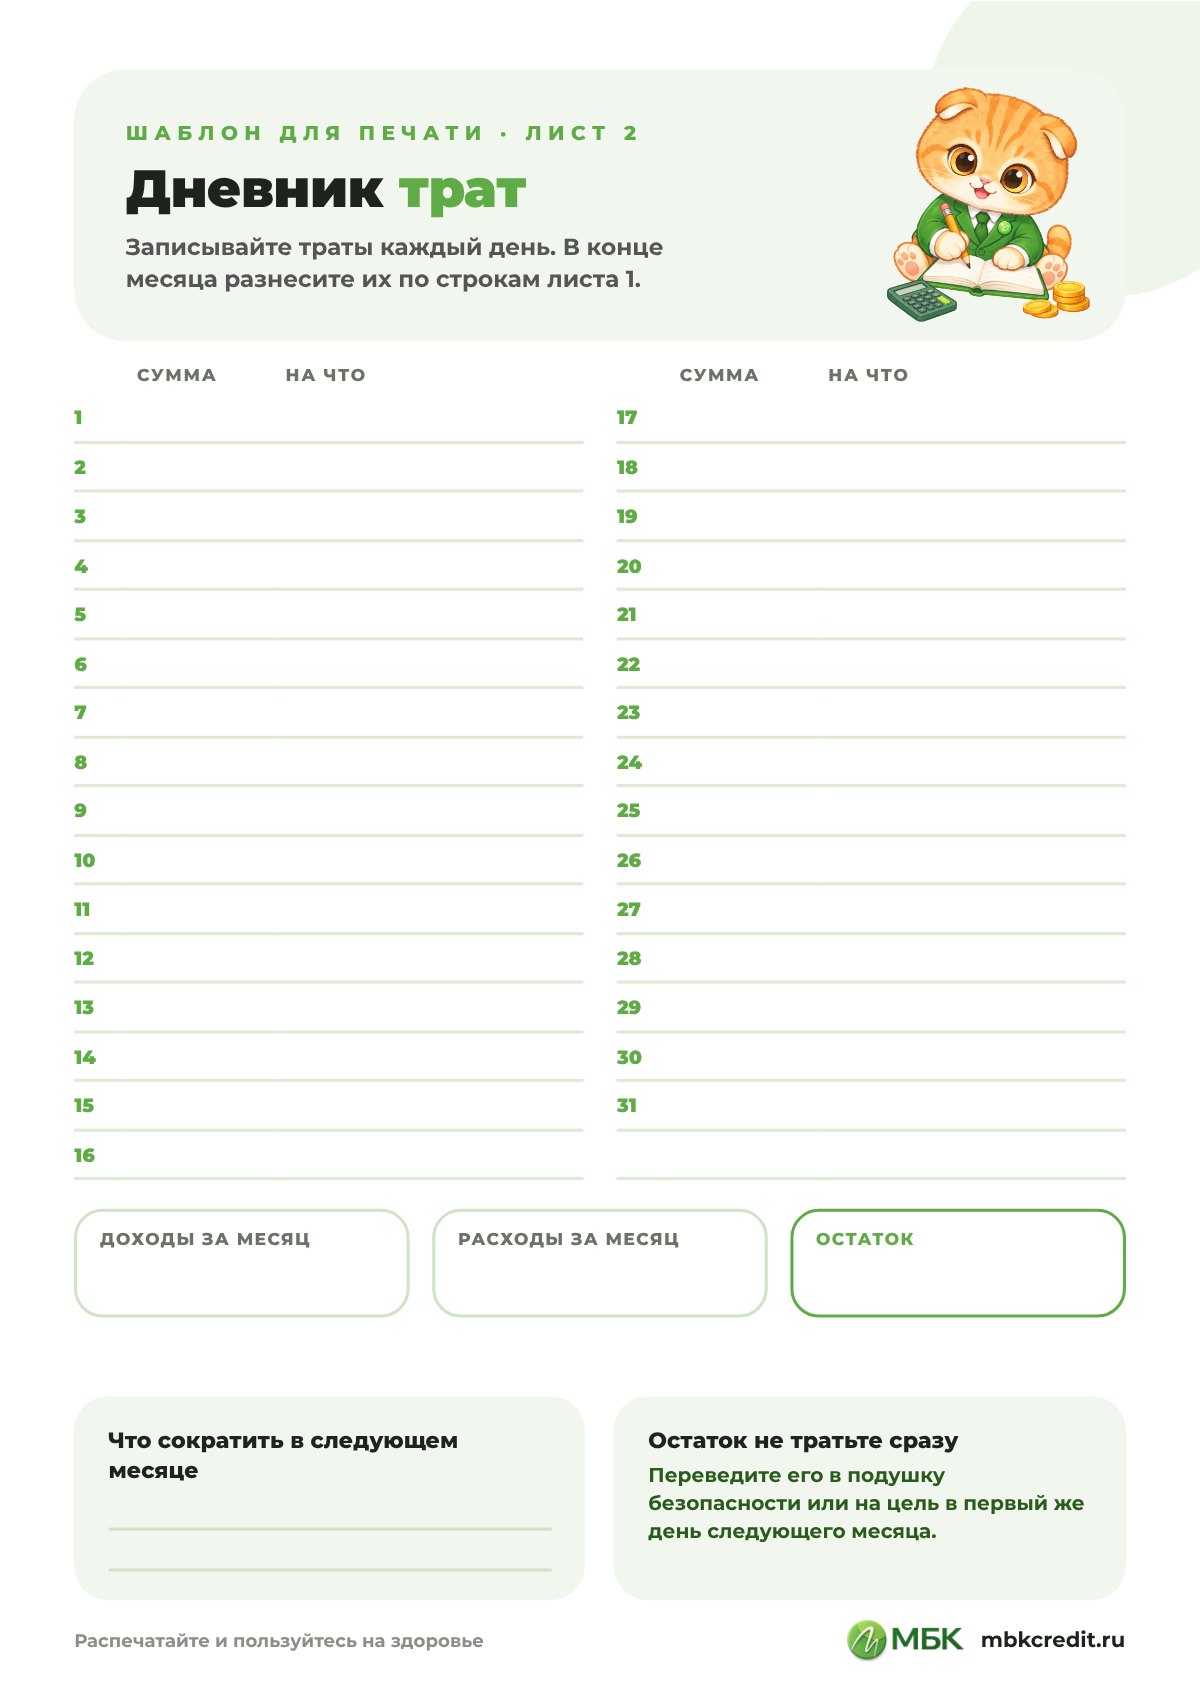
Коротко: бесплатная таблица семейного бюджета на месяц, два листа А4. На первом листе доходы и расходы по категориям в колонках «План», «Факт» и «Разница», на втором дневник трат на 31 день. Распечатайте, заполняйте карандашом, а в конце месяца сравните план с фактом.
В начале месяца заполните «План». Сначала доходы: зарплаты, подработки, пособия. Потом расходы по категориям. Обязательные платежи, вроде аренды, коммуналки и кредитов, вписываются точно, остальное прикиньте.
Каждый день записывайте траты на втором листе. Достаточно суммы и пары слов, на что.
В конце месяца разнесите траты по категориям и заполните «Факт».
Посчитайте «Разницу» между планом и фактом. Строки с самой большой разницей и есть ваши «дыры» в бюджете.
Первый месяц план почти всегда расходится с фактом, это нормально. Ко второму-третьему месяцу вы будете знать свои реальные расходы и планировать точнее.
Доходы и расходы семейного бюджета
В доходы пишите только то, что реально приходит на руки за месяц: зарплату после налога, подработки, премии, пособия. Разовые поступления, например налоговый вычет, лучше учитывать в том месяце, когда деньги пришли.
Гибкие: одежда, кафе, развлечения, подарки, подписки. Их можно сократить, если месяц трудный.
Накопления: подушка безопасности и цели. Их стоит планировать как обязательный платёж самому себе, а не как то, что осталось.
Как распределять бюджет: схема 50/30/20
Один из популярных ориентиров: около 50% дохода на обязательные траты, 30% на гибкие и 20% на накопления и досрочное погашение долгов. Это не строгое правило. Если большая часть уходит на аренду или ипотеку, доля обязательных будет выше. Главное, чтобы строка «Накопления» не была пустой.
Если подушки безопасности ещё нет, начните с неё. Для расчёта есть отдельный шаблон: трекер финансовой подушки.
Виды семейного бюджета
Общий. Все доходы складываются в один котёл, траты обсуждаются вместе. Таблицу ведёт один человек или оба по очереди.
Раздельный. У каждого свои деньги, общие расходы делятся пополам или по договорённости.
Долевой. Каждый вкладывает в общий бюджет одинаковый процент дохода, остальное тратит сам.
Таблица подходит для любого варианта. При раздельном бюджете можно завести два листа, при долевом — вписать в доходы только взносы в общий котёл.
Что делать, если расходы больше доходов
Сначала посмотрите на гибкие категории: обычно деньги утекают на кафе, доставку, подписки и мелкие покупки. Если не хватает даже на обязательные траты из-за кредитов, стоит посчитать долговую нагрузку. Подробнее о том, как выйти из такой ситуации, мы писали в статье как избежать долговой ямы.
Частые вопросы
Как правильно планировать семейный бюджет на месяц?
Запишите все доходы, затем обязательные расходы, потом сумму на накопления, а остаток распределите на гибкие траты. В конце месяца сравните план с фактом и поправьте план на следующий месяц.
Что лучше: таблица на бумаге или приложение?
Бумажная таблица хороша для старта: каждую трату приходится записать руками, и это само по себе сокращает лишние покупки. Когда привычка появится, можно перейти в приложение или Excel.
Сколько категорий расходов нужно?
10–15 достаточно. Если категорий слишком много, вести бюджет утомительно, а если мало, не видно, куда уходят деньги.
Сколько откладывать из семейного бюджета?
Часто ориентируются на 10–20% дохода. Если сейчас это невозможно, начните с любой суммы и откладывайте её в день зарплаты.
Можно ли распечатать таблицу в чёрно-белом виде?
Да. Шаблон светлый, строки и колонки хорошо видны и на чёрно-белом принтере.
График платежей
Год
Месяц
Тело кредита
Проценты
Основной долг
Платеж
Заказать звонок
Заявка на кредит
Оставить заявку
Заказать звонок
Консультация
Написать нам
Узнать подробности
Стать партнером
Заказать кредитную историю
Отправить резюме
Скачать книгу
Спасибо за Ваше обращение!
Бесплатно скачать руководство вы можете по ссылке.

 +7 (812) 777 28 07

 info@mbkcredit.ru