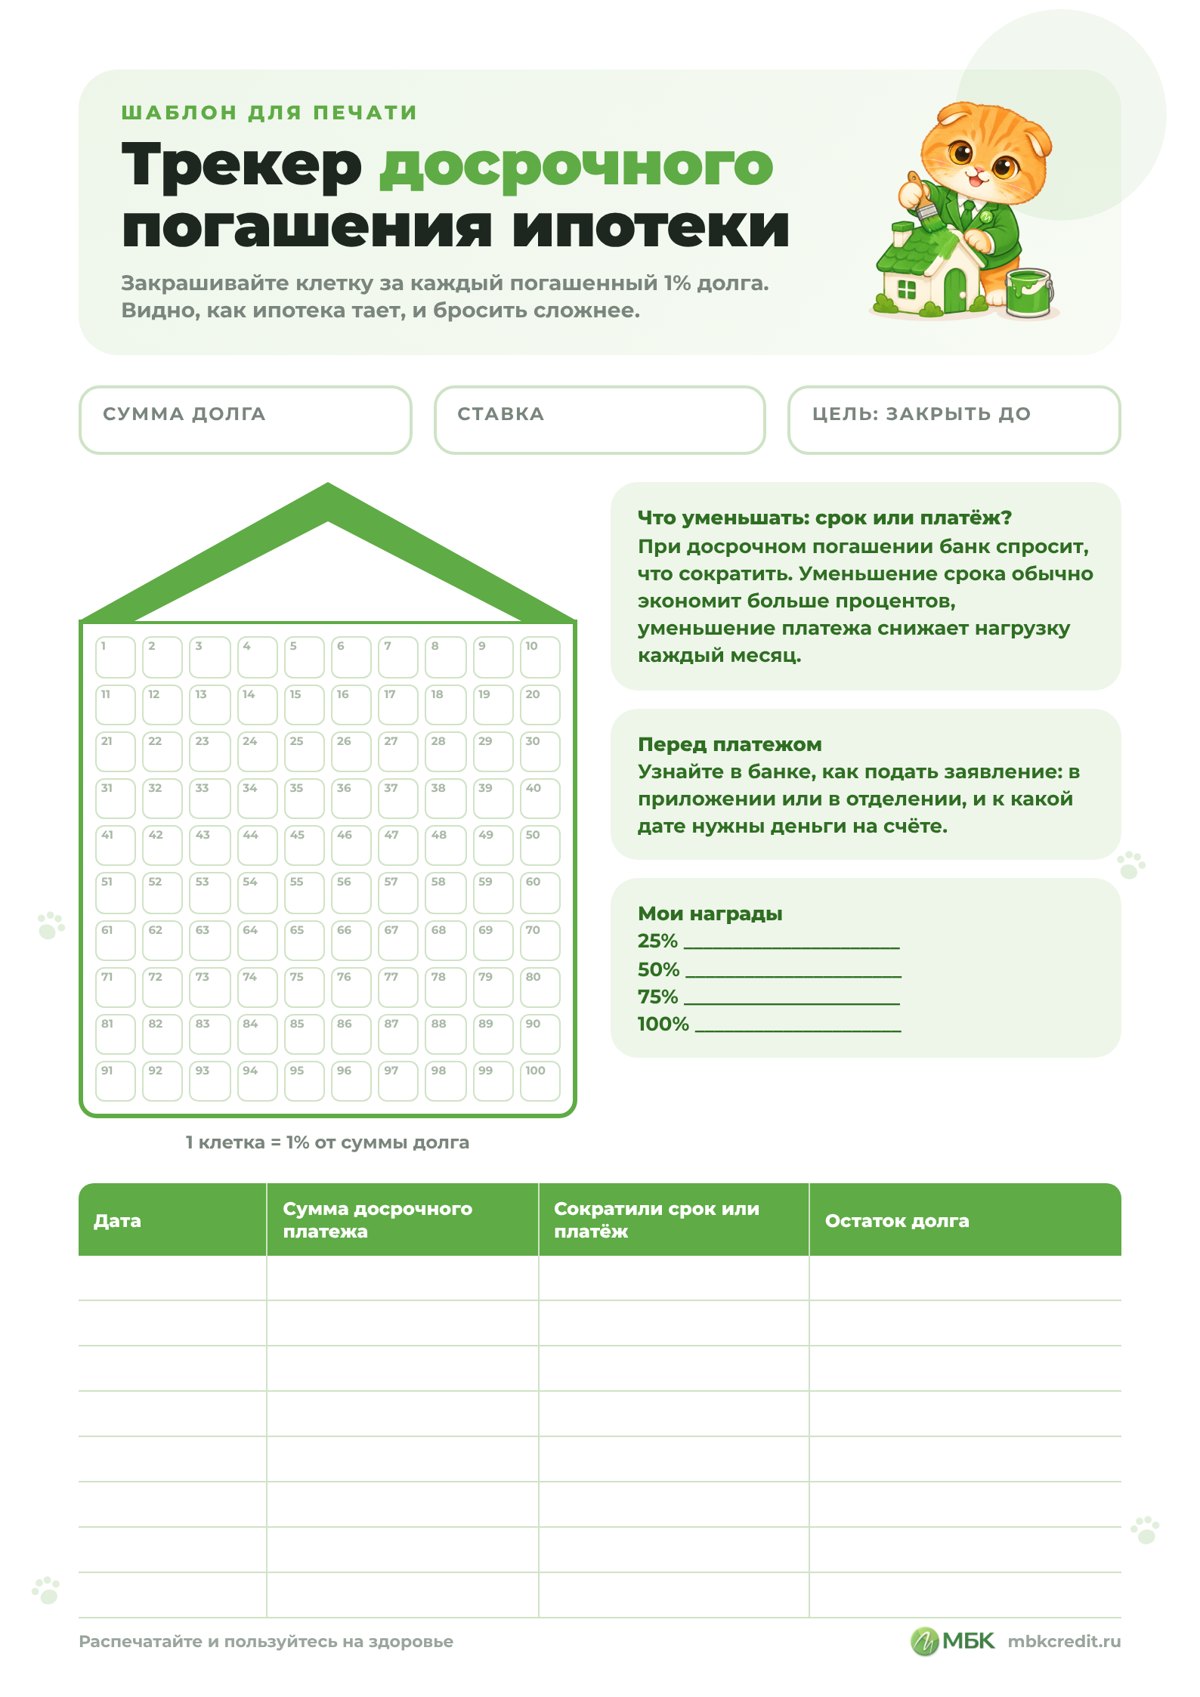
Трекер досрочного погашения ипотеки: шаблон для печати
Коротко: это бесплатный трекер для тех, кто гасит ипотеку досрочно. Сто клеток в форме домика, одна клетка равна одному проценту долга. Внесли досрочный платёж, посчитали, сколько процентов долга ушло, закрасили клетки. Ниже на листе таблица для записи платежей и памятка, что выбрать, когда банк спросит: уменьшить срок или платёж.
Распечатайте на А4 и повесьте на видное место: закрашенный домик мотивирует лучше любого графика в приложении банка.
Впишите сверху сумму долга на сегодня, ставку и дату, к которой хотите закрыть ипотеку.
Посчитайте, сколько рублей в одной клетке: сумму долга разделите на 100. При долге 3 млн ₽ одна клетка равна 30 000 ₽.
После каждого досрочного платежа закрашивайте столько клеток, сколько процентов долга вы погасили, и записывайте платёж в таблицу.
Справа впишите награды за 25, 50, 75 и 100%. Маленькие праздники помогают не бросить.
Срок или платёж: что сокращать
При частичном досрочном погашении банк спрашивает, что уменьшить. Если сократить срок, ежемесячный платёж остаётся прежним, а ипотека заканчивается раньше. Так обычно выходит заметно меньше переплата по процентам. Если уменьшить платёж, срок не меняется, но каждый месяц платить становится легче.
Есть и средний путь: уменьшить платёж, а освободившуюся разницу каждый месяц вносить досрочно. Нагрузка ниже, а переплата почти как при сокращении срока, если не бросать.
Что проверить перед досрочным платежом
Порядок в договоре. Там указано, за сколько дней предупредить банк и как подать заявление: в приложении, в личном кабинете или в отделении.
Дату списания. Деньги должны лежать на счёте к дате, указанной в заявлении, иначе досрочное погашение не пройдёт.
Новый график. После платежа проверьте в приложении, что банк учёл сумму и пересчитал график.
Налоговый вычет по процентам. Проценты по ипотеке можно вернуть через вычет по ст. 220 НК РФ, лимит процентов 3 млн ₽, то есть до 390 тыс. ₽ возврата. Досрочное погашение уменьшает будущие проценты, а значит, и сумму вычета: это нормально, переплачивать ради вычета невыгодно.
Когда выгоднее не гасить, а рефинансировать
Если ставка по вашей ипотеке заметно выше той, что банки дают сейчас, иногда разумнее сначала снизить ставку, а потом гасить досрочно. Как понять, есть ли выгода, мы разобрали в статье о рефинансировании ипотеки в 2026 году. А если хочется сравнить предложения разных банков, это можно сделать через нас: рефинансирование ипотеки в СПб.
Частые вопросы
Можно ли погасить ипотеку досрочно без штрафа?
Да, досрочное погашение потребительских кредитов и ипотеки физлицами по закону не штрафуется. Порядок и срок уведомления банка смотрите в своём договоре.
Сколько стоит одна клетка в трекере?
Одна клетка равна 1% долга на дату старта. Разделите сумму долга на 100: при 4 млн ₽ это 40 000 ₽.
Что выгоднее: уменьшить срок или платёж?
По переплате обычно выгоднее сокращать срок. Уменьшение платежа снижает нагрузку каждый месяц. Выбирайте по своему бюджету.
Можно ли распечатать трекер в чёрно-белом виде?
Да, клетки и таблица хорошо видны и на чёрно-белом принтере.
Нужно ли вносить досрочный платёж в дату основного?
Зависит от банка. Многие принимают досрочное погашение в любой день, некоторые только в дату платежа. Это указано в договоре и в приложении банка.
Влияет ли досрочное погашение на налоговый вычет?
Вычет по процентам считается от фактически уплаченных процентов. Гасите досрочно, процентов становится меньше, вычет тоже меньше, но в целом вы экономите больше.
График платежей
Год
Месяц
Тело кредита
Проценты
Основной долг
Платеж
Заказать звонок
Заявка на кредит
Оставить заявку
Заказать звонок
Консультация
Написать нам
Узнать подробности
Стать партнером
Заказать кредитную историю
Отправить резюме
Скачать книгу
Спасибо за Ваше обращение!
Бесплатно скачать руководство вы можете по ссылке.

 +7 (812) 777 28 07

 info@mbkcredit.ru